

※本記事の内容は一般的な情報提供のみを目的にして作成されています。法務、税務、会計等に関する専門的な助言が必要な場合には、必ず適切な専門家にご相談ください。
パートやアルバイトを雇う飲食店や小売店、サロンにとって、年末調整は12月の大切な業務の1つです。2026年分の年末調整は変更点が例年より多く、税制改正によって控除額や扶養の判定基準が変わります。財務省は「令和8年度税制改正の大綱」で、所得税の課税最低限を引き上げる方針を示しました1。
従業員本人の税額に加えて家族の扶養判定も変わるため、事業者が申告書で確認する項目は増えます。本記事では、2026年分の主な変更点と適用時期、従業員への影響、事業者が確認したいことを順に解説します。
📝この記事のポイント
- 2026年分の年末調整では、基礎控除や給与所得控除の引き上げなど4つの点が変わる
- 基礎控除の本則が62万円に変わり、合計所得489万円以下は2026・2027年分で104万円に
- 扶養親族などの所得要件が合計所得62万円以下に変わり、給与収入のみなら136万円以下が目安
- 2026年11月までの毎月の源泉徴収は変わらず、12月の年末調整で1年分を精算
- Square シフトで勤務時間を記録しておくと、年末調整に使う給与情報を整理しやすい
目次
- 年末調整とは?
- 2026年分の年末調整の変更点とは?
- 2026年の税制改正で控除はどう変わった?
・基礎控除の引き上げ
・給与所得控除の最低保障額の引き上げ
・扶養親族などの所得要件の緩和
・子育て世帯向けの生命保険料控除の特例 - 改正はいつから適用される?
- 従業員・パートスタッフへの影響は?
・従業員本人の所得税への影響
・従業員の家族の扶養判定への影響 - 事業者が年末調整で確認したいこと
・1. 2026年分の申告書様式を使う
・2. 従業員と家族の所得見積額を確認する
・3. 給与計算の設定と期限を確認する - よくある誤解と注意点
- Square シフトで勤務時間を把握し、年末調整に備える
- まとめ
- よくある質問
・2026年の年末調整の主な変更点は何ですか?
・2026年の基礎控除はいくらですか?
・2025年と2026年の年末調整の違いは何ですか?
・改正後の控除はいつから適用されますか?
年末調整とは?
年末調整とは、給与を支払う会社や個人事業主が、1年間に源泉徴収した所得税と本来納めるべき税額との差額を精算する手続きです。
毎月の給与から差し引く所得税は概算のため、年末に年間の給与額や各種控除をもとに税額を計算し直します。事業者は計算に必要な申告書を従業員から受け取り、扶養親族の情報や保険料控除などを確認します。そのうえで、源泉徴収した税額が多ければ従業員に還付し、少なければ不足分を徴収します。
年末調整の仕組みや対象者についてさらに詳しく知りたい人は、こちらの記事も参考にしてみてください。また、2026年分の年末調整の流れについてまとめた国税庁のウェブサイト「令和8年分年末調整のしかた」も参考になります。
それでは、2026年分の年末調整の変更点を確認していきましょう。
2026年分の年末調整の変更点とは?
国税庁がまとめた「源泉所得税の改正のあらまし」によると、2026年分の年末調整では、基礎控除と給与所得控除の最低保障額が引き上げられます。あわせて、扶養親族などの所得要件の緩和や、23歳未満の扶養親族がいる場合の生命保険料控除の特例が加わります2。
改正後の控除は2026年12月1日以後に行う年末調整で反映し、1年分の税額をまとめて精算します3。改正前と改正後の主な違いを、以下の表にまとめました。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 基礎控除 | 本則(特例を除いた基本の控除額)58万円 | 本則62万円 2026・2027年分は合計所得金額に応じて特例加算 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 2026・2027年分、給与収入190万円以下が対象 |
| 扶養親族・同一生計配偶者の所得要件 | 合計所得金額58万円以下 | 合計所得金額62万円以下 |
| 23歳未満の扶養親族がいる場合の一般生命保険料控除 | 適用限度額4万円 | 適用限度額6万円(2026・2027年分) |
表の金額には、年分や所得の条件が付いたものも含まれます。次の章で、1つずつ条件を確認していきましょう。
2026年の税制改正で控除はどう変わった?
2026年分の年末調整にかかわる4つの変更点をおさえておきましょう。
基礎控除の引き上げ
令和8年度の税制改正では、基礎控除の本則が変更されました。基礎控除とは、所得税を計算する際に所得から差し引ける控除額を指し、本則とは特例を除いた基本額を意味します。税制改正では、基礎控除の本則が58万円から62万円に変更されました2。さらに2026・2027年分は、合計所得金額に応じた特例の加算額が上乗せされます。
日本国内居住者で合計所得金額が2,350万円以下の場合、2026・2027年分の基礎控除額は以下のとおりになります。
| 合計所得金額 | 2026・2027年分の基礎控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
104万円が適用されるのは、合計所得金額489万円以下の人です。特例の加算は居住者が対象で、2028年分以後は加算の内容が変わります。104万円は2026・2027年分に限った金額として押さえておくと、従業員への説明で誤解を生みにくくなります。
給与所得控除の最低保障額の引き上げ
給与所得控除は、給与収入から差し引く、いわば会社員などの必要経費にあたる控除です。税制改正に伴い、給与所得控除の最低保障額(給与収入に応じて適用される控除額の最低額)が引き上げられました2。最低保障額は本則(特例を除いた基本の控除額)で69万円に引き上げられ、さらに2026・2027年分は5万円上乗せし、最低保障額を74万円とする特例が設けられています1。
2026・2027年分で最低保障額74万円が適用されるのは、給与収入が190万円以下の人です。つまり、給与収入が比較的少ないパートやアルバイトの従業員を中心に影響がある改正内容になっています。たとえば年間の給与収入が100万円前後の短時間勤務のスタッフは、最低保障額の74万円が適用される区分に入ります。
前述の基礎控除の変更と合わせると、2026・2027年分の所得税の課税最低限(給与収入のみの場合に所得税がかからない収入の目安)は、特例分を含んだ178万円(基礎控除額104万円+給与所得控除の最低保証額74万円)になります1。なお、給与所得控除の最低保証額の特例は2027年分までなので、2028年分からは金額が変わることを覚えておきましょう。
扶養親族などの所得要件の緩和
扶養控除や配偶者控除などを受けるには、対象となる夫や妻などの家族の所得が一定の範囲内である必要があります。税制改正に伴い、2026年分からはこの範囲(所得要件)が広がります。たとえば扶養控除については、扶養される家族の所得の上限が58万円から62万円に引き上げられます。
ここでいう「所得」とは、収入から必要経費などを差し引いた金額です。給与の場合は、給与収入から給与所得控除を差し引いた額を指します。以下の表で、誰の所得を確認するのかと、変更前後の金額を確認しましょう。
| 控除の種類 | 誰の所得を確認するか | 2025年分(改正前) | 2026年分 |
|---|---|---|---|
| 扶養控除 | 扶養されている親族(配偶者以外) | 58万円以下 | 62万円以下 |
| 配偶者控除 | 配偶者 | 58万円以下 | 62万円以下 |
| ひとり親控除 | 生計を同じくする子 | 58万円以下 | 62万円以下 |
| 特定親族特別控除 | 対象となる19歳以上23歳未満の親族 | 58万円超123万円以下 | 62万円超123万円以下 |
| 配偶者特別控除 | 配偶者 | 58万円超133万円以下 | 62万円超133万円以下 |
| 勤労学生控除 | 控除を受ける本人 | 85万円以下 | 89万円以下 |
※表の金額は年間の所得です。原則として「合計所得金額」を使いますが、ひとり親控除の対象となる子は「総所得金額等の合計額」を使います。各控除には、所得以外にも年齢や生計などの要件があります。
たとえば配偶者控除では、妻の合計所得金額が62万円以下の場合、夫が所得額などの要件を満たせば、配偶者控除を受けられる対象になります。ただし、表の中の「勤労学生控除」に関しては、学生アルバイトなど従業員本人が学生をしながら働いている場合に、本人の所得で判定します。
子育て世帯向けの生命保険料控除の特例
子育て世帯向けの生命保険控除にも、特例が設けられています。23歳未満の扶養親族がいる場合、2026・2027年分は、新契約(2012年1月1日以後に締結した契約)に基づく一般の生命保険料控除の上限が、4万円から6万円に引き上げられます2。ただし、介護医療保険料控除・個人年金保険料控除を含めた生命保険料控除全体の合計適用限度額は、改正前と同じ12万円です。
事業者にとっては、申告書の回収時に確認する項目が1つ増える改正です。保険料控除申告書を受け取ったら、23歳未満の扶養親族の有無と一般生命保険料控除の記入内容をあわせて見ておくと、計算の手戻りを防げます。
改正はいつから適用される?
2026年11月までの毎月の源泉徴収事務に変更はありません3。2026年12月に行う年末調整で、改正後の控除額を使って1年分の税額を計算し、改正前の税額表で源泉徴収してきた税額との差額を精算します。毎月の給与から所得税を差し引く流れは、源泉所得税の仕組みで詳しく解説しています。
適用時期の流れは以下のとおりです。
| 時期 | 取り扱い |
|---|---|
| 2026年11月まで | 毎月の源泉徴収は改正前のまま |
| 2026年12月1日以後の年末調整 | 改正後の控除で1年分を計算し精算 |
| 2027年1月1日以後に支払う給与 | 改正後の源泉徴収税額表を使用 |
| 2027年度分以後の個人住民税 | 給与所得控除の最低保障額の見直しを適用 |
注意したいのは、年の途中で退職した人などの扱いです。国税庁のQ&A3では、2026年分の最後の給与を2026年11月30日以前に支払った場合の年末調整では、改正後の控除は適用されないとしています。この場合は本人が確定申告をすることで改正後の控除を受けられるため、退職時にその点を伝えておくと本人が手続きを判断しやすくなります。
従業員・パートスタッフへの影響は?
従業員への影響は、本人の所得税額と、家族の扶養判定の2つに分かれます。パートやアルバイトを多く雇う事業者では、両方の立場の従業員が同じ職場にいることも少なくありません。それぞれの影響を分けて理解し、質問を受けたときに落ち着いて説明できるようにしておきましょう。
従業員本人の所得税への影響
控除が増えるため、12月の年末調整で精算される税額は例年と変わる可能性があります。事業者は11月までの源泉徴収を改正前の税額表で計算しているので、改正後の控除との差を12月の精算に反映します3。
具体的な還付額は、給与収入や家族構成、ほかの控除の有無によって人それぞれですが、給与収入が少ない人ほど、給与所得控除の最低保障額の引き上げの影響を受けやすくなります。
従業員の家族の扶養判定への影響
所得要件が合計所得金額62万円以下に緩和されたことで、これまで対象外だった家族が扶養控除などの対象になる可能性があります2。たとえば給与収入が125万円の家族は、改正前の目安である123万円を超えていましたが、改正後の目安である136万円以下に収まります。
新たに対象となる親族がいる従業員は、扶養控除等(異動)申告書を提出します。異動月日の欄には「令和8年12月1日 改正」などと記載します3。
学生アルバイトの給与収入は、その親が勤務先で受ける扶養控除や特定親族特別控除の判定材料になります。学生スタッフが年間の給与見込みを家族に伝えられるよう、事業者が支給額をすぐに確認できる状態にしておくと安心です。
事業者が年末調整で確認したいこと
年末調整の基本的な流れは例年と同じで、申告書を配布・回収し、1年分の税額を計算して精算します。2026年分に新たに加わる確認ポイントを、作業の順に沿って整理しておきましょう。
1. 2026年分の申告書様式を使う
2026年分の様式は、2026年12月1日以後に行う年末調整で使用します4。控除額の区分が改正後の内容に変わっているため、前年の様式を流用すると正しい控除額を記入できません。
特に確認したいのは、「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」です4。1つの様式で4つの控除を申告する書類で、基礎控除の欄は合計所得金額に応じた改正後の区分で記入します。
2. 従業員と家族の所得見積額を確認する
申告書を回収したら、記入内容を改正後の基準で確認します。判定の基準が変わったため、例年どおりの記入では漏れが出やすくなります。確認したい観点は以下のとおりです。
- 家族の所得見積額:扶養親族や配偶者の合計所得金額が、改正後の区分のどこに当てはまるか
- 23歳未満の扶養親族:一般生命保険料控除の特例の対象となる扶養親族がいるか
- 新たに対象となる家族:改正で対象になった親族の記載漏れや、異動申告書の未提出がないか
従業員本人の給与額も、所得の見積もりや控除の判定の土台になります。勤務時間や給与額の記録に誤りがあると、年末調整の計算結果にも影響します。日々の打刻データから給与を正しく集計する手順は、タイムカードの計算方法の記事でも解説しています。
3. 給与計算の設定と期限を確認する
給与計算ソフトを使っている場合は、2026年分の改正に対応した版に更新されているかを確認します。基礎控除の特例加算や給与所得控除の最低保障額が正しく設定されているかも、あわせて見ておきましょう。
国税庁の「令和8年分年末調整のしかた」に記載されている主な期限は以下のとおりです5。
| 手続き | 期限 |
|---|---|
| 年末調整で精算した税額の納付 | 2027年1月12日(火) 納期の特例を受けている場合は2027年1月20日(水) |
| 源泉徴収票の交付 | 2027年2月1日(月)までにすべての受給者へ交付 (年の途中で退職した人には、退職日以後1か月以内に交付) |
| 給与支払報告書の提出 | 2027年2月1日(月)までに市区町村へ |
| 源泉徴収票の税務署への提出 | 提出が必要なものは2027年2月1日(月)まで |
電子での提出義務の基準も変わります。国税庁によると、2027年1月1日以後は、前々年に提出すべきだった法定調書の枚数が30枚以上の場合、e-Taxなどによる提出が義務化されます6。改正前の基準(100枚以上)から変更になっているため注意が必要です。なお、枚数は源泉徴収票などの種類ごとに判定するため、自社の枚数を数えておきましょう。
よくある誤解と注意点
2026年分の改正では多くの金額が登場するため、数字だけが独り歩きしやすくなります。財務省と国税庁の資料をもとに、誤解しやすい点を以下に整理しました。
| ❌よくある誤解 | ⭕️正しい理解 |
|---|---|
| 基礎控除は全員104万円になる | 本則は62万円 104万円は2026・2027年分で合計所得金額489万円以下の場合2 |
| 給与収入178万円までは税金も保険料もかからない | 178万円は財務省が示した所得税の課税最低限 住民税や社会保険料は別の基準1 |
| 11月から毎月の手取りが増える | 2026年11月までの源泉徴収は変更なし 改正後の税額表は2027年1月1日以後に支払う給与から3 |
| 年の途中で辞めた人も年末調整で改正が反映される | 最後の給与を2026年11月30日以前に支払った人は年末調整では適用外 確定申告で改正後の控除を適用3 |
| 生命保険料控除の特例は2026年分だけ | 適用期限が延長され、2026・2027年分が対象2 |
扶養の判定や税額は、家族の状況やほかの所得によって変わります。個別の判断が必要な質問を受けたときは、所轄の税務署や税理士への相談を勧めると、従業員も安心して手続きを進められます。
Square シフトで勤務時間を把握し、年末調整に備える
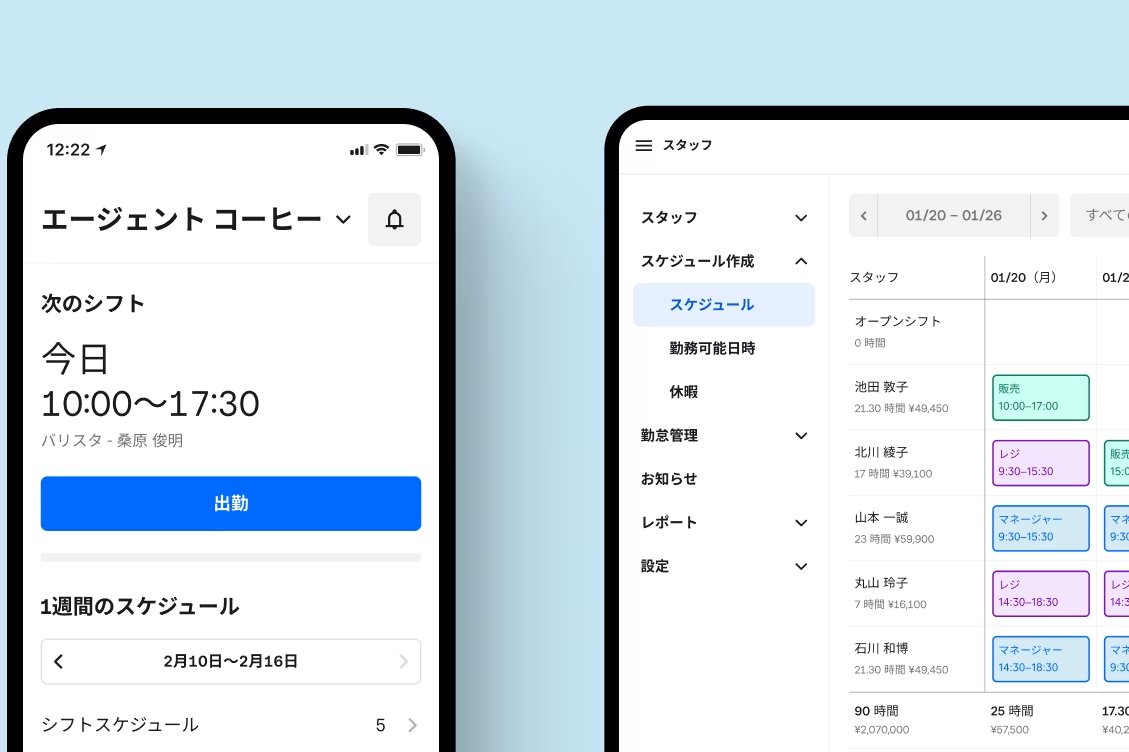
年末調整で扱う給与額や、家族の所得見積もりに関わる勤務状況を正しく把握するためには、勤務記録を正確に管理することが不可欠です。12月は繁忙期のシフト調整と年末調整の準備が重なるため、勤務時間をすぐに確認できる状態にしておくと、年末調整の作業を進めやすくなります。
特にスタッフ雇用を始めたばかりの個人事業主や事業者の中には、日々の勤怠管理を負担に感じている人もいるでしょう。そんなときに活用できるのが、勤怠管理サービスのSquare シフトです。
Square シフトならシフトの作成や打刻、人件費の確認をまとめて管理できます。アカウント登録者を含むスタッフ数5名まで使える無料のフリープランと、有料のプラスプラン(スタッフ1人あたり475円/月〜)があります。利用できる主な機能は以下のとおりです。
| 機能 | フリープラン | プラスプラン |
|---|---|---|
| シフトの作成と公開 | ◯ | ◯ |
| Square POSレジ / Square スタッフアプリから打刻 | ◯ | ◯ |
| 残業、休憩の管理 | ◯ | ◯ |
| 人件費レポート | ◯ | ◯ |
| スタッフごとの売上レポート | ◯ | ◯ |
| シフトの交換 | × | ◯ |
| Square スタッフアプリで勤務可能日時を設定 | × | ◯ |
| 代理勤務 | × | ◯ |
| シフトや休憩時間の違反アラート | × | ◯ |
| シフトの予定と実績の比較レポート | × | ◯ |
Square シフトで勤務時間を記録しておくことで、税額計算のもととなる情報を適切に管理でき、給与計算や年末調整の作業を楽にできます。打刻の記録や人件費レポートがあれば、スタッフから年間の勤務状況を聞かれたときも、記録をもとに答えられます。プラスプランの比較レポートを使うと、繁忙期に予定より勤務が増えた月を振り返ることもできます。さらにSquare シフトは、Square POSレジと連動しているため、売上高に対する人件費の比率を把握するといった使い方もできます。
SquareのPOSレジは高機能なのに初期費用0円
Square POSレジは業務効率化を実現する、高機能な無料アプリです。売上分析、在庫管理、スタッフ管理など、必要な機能が1つのアプリにまとまっています。業務をなるべくシンプルにしたい、小規模なアパレル店、美容院、理容室、サービス業に適しています。
Square シフトで勤怠管理を設定する手順はこちら、タイムカードの追加・編集や打刻漏れなどの修正手順についてはこちらも参考にしてください。
まとめ
2026年分の年末調整では、基礎控除と給与所得控除の引き上げに加えて、扶養親族などの所得要件の緩和や生命保険料控除の特例が加わりました。改正後の控除は2026年12月1日以後の年末調整で反映され、11月30日以前に最後の給与を受けた人は確定申告で適用を受けます。
従業員本人の税額と家族の扶養判定の両方が変わるため、申告書の確認は例年よりていねいに進めたいところです。次の一歩として、2026年分の申告書様式と国税庁の案内を確認し、従業員へ早めに変更点を伝えておきましょう。
よくある質問

2026年の年末調整の主な変更点は何ですか?
基礎控除と給与所得控除の最低保障額の引き上げに加え、扶養親族などの所得要件の緩和と、23歳未満の扶養親族がいる場合の生命保険料控除の特例が主な変更点です。基礎控除・給与所得控除・扶養親族などの所得要件の改正は、2026年12月1日以後に行う年末調整で反映されます。生命保険料控除の特例は、2026・2027年分の所得税が対象です。
2026年の基礎控除はいくらですか?
本則は62万円で、2026・2027年分は合計所得金額に応じて特例の加算があります。合計所得金額489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です。加算は居住者が対象で、2028年分以後は内容が変わります。
2025年と2026年の年末調整の違いは何ですか?
2026年分は、2025年分の基準から控除額が引き上げられ、扶養の所得要件が緩和されました。基礎控除の本則は58万円から62万円に、給与所得控除の最低保障額は2026・2027年分で65万円から74万円になります。扶養親族などの所得要件も合計所得金額58万円以下から62万円以下に変わり、23歳未満の扶養親族がいる場合の生命保険料控除の特例が加わりました。
改正後の控除はいつから適用されますか?
2026年12月1日以後に行う年末調整から適用されます。2026年11月までの毎月の源泉徴収に変更はなく、改正後の源泉徴収税額表は2027年1月1日以後に支払う給与から使います。最後の給与を2026年11月30日以前に受けた人は、確定申告で改正後の控除を受けます。
Squareのブログでは、起業したい、自分のビジネスをさらに発展させたい、と考える人に向けて情報を発信しています。お届けするのは集客に使えるアイデア、資金運用や税金の知識、最新のキャッシュレス事情など。また、Square加盟店の取材記事では、日々経営に向き合う人たちの試行錯誤の様子や、乗り越えてきた壁を垣間見ることができます。Squareブログ編集チームでは、記事を通してビジネスの立ち上げから日々の運営、成長をサポートします。
執筆は2026年11月11日時点の情報を参照しています。当ウェブサイトからリンクした外部のウェブサイトの内容については、Squareは責任を負いません。