

※本記事の内容は一般的な情報提供のみを目的にして作成されています。法務、税務、会計等に関する専門的な助言が必要な場合には、必ず適切な専門家にご相談ください。
配偶者控除は、所得税や住民税の計算時に、一定の条件を満たす配偶者がいる納税者の税負担を軽減する制度です。専業主婦(主夫)やパート勤務の配偶者を扶養している場合に適用され、家庭の経済状況に応じて税額を抑えることができます。また、配偶者の所得が一定額を超えた場合には「配偶者特別控除」が適用され、段階的に控除額が調整される仕組みになっています。
本記事では、配偶者控除と配偶者特別控除の違いや適用条件、控除額の目安、申請方法、2025年に続く2026年の税制改正による「136万円・169万円の壁」について、わかりやすく解説します。
📝この記事のポイント
- 配偶者控除・配偶者特別控除は所得控除の一種で、配偶者の所得や本人の所得に応じて税負担を軽減できる制度
- 2026年分の配偶者控除は配偶者の合計所得62万円以下(給与収入のみなら年収136万円以下)が目安。納税者本人の合計所得1,000万円超は対象外
- 配偶者特別控除は配偶者の合計所得62万円超~133万円以下が対象。給与収入のみなら136万円超~207万円以下、169万円以下で最大38万円
- 控除の申請は、会社員は年末調整で、個人事業主やフリーランスは確定申告で行う
- 税制改正により、2026年分は「123万円の壁」→「136万円の壁」など各基準が引き上げられた
目次
- 配偶者控除とは?概要・条件をわかりやすく解説
・配偶者控除とは
・配偶者控除を受けるための条件
・配偶者控除における納税者本人の所得制限 - 配偶者特別控除とは?概要・条件をわかりやすく解説
・配偶者特別控除とは
・配偶者特別控除を受けるための条件
・配偶者特別控除における納税者本人の所得制限 - 配偶者控除と配偶者特別控除の違い
・控除が適用される条件
・控除される金額
・住民税の配偶者控除・配偶者特別控除 - 税制改正による配偶者控除・配偶者特別控除の変更点
・2027年・2028年以降の配偶者控除はどうなる? - 配偶者特別控除・配偶者控除はいくらまで?年収・所得別早見表
・配偶者控除はいくらまでか?
・配偶者控除の年収・所得別早見表
・配偶者特別控除はいくらまでか?
・配偶者特別控除の年収・所得別早見表 - 配偶者特別控除・配偶者控除の申請方法
・個人事業主など、確定申告で控除を行う場合
・給与を受け取る従業員など、年末調整で控除を行う場合 - 配偶者控除・配偶者特別控除で気をつけたい年収の壁
・年収136万円の壁:配偶者控除適用の壁(旧123万円の壁)
・年収169万円の壁:配偶者特別控除の満額適用の壁(旧160万円の壁)
・年収207万円の壁:配偶者特別控除適用の上限
・年収1,195万円の壁:納税者本人の控除適用の目安 - 節税したつもりで節約にならない場合もある
・(1) 社会保険の加入要件:旧106万円の壁
・(2) 年収130万円:社会保険の被扶養者の収入要件 - Squareで確定申告に備えよう
・売上データを確認しやすいSquare POSレジ
・請求から入金確認までまとめられるSquare 請求書 - まとめ
- よくある質問
・配偶者控除はどんな人に適用されますか?
・配偶者控除がいくら戻るかはどのような計算方法で求められますか?
・配偶者特別控除はどんな人に適用されますか?
・配偶者特別控除がいくら戻るかはどのような計算方法で求められますか?
・配偶者控除は税制改正によってどう変わりましたか?
・年収136万円の壁(2025年分は123万円)とは何ですか?
・年収169万円の壁(2025年分は160万円)とは何ですか?
配偶者控除とは?概要・条件をわかりやすく解説
配偶者控除と配偶者特別控除は、いずれも所得控除の一種です。
所得控除とは、各種所得の合計金額から、対象となる控除の種類に応じて定められた金額を差し引くもので、納税者の個人的事情を加味して所得税の負担を軽減するために設けられています。所得税は、各種所得控除を差し引いた残りの金額を基礎として算出されます。
(所得控除は)所得税額を計算するうえで、社会政策上の要請によるもの、各納税者の個人的事情への考慮や最低生活費を保障するためのものなど、税負担面での調整を行う趣旨から設けられているものです
– 所得控除のあらまし、国税庁1
配偶者控除とは
配偶者控除は、納税者に配偶者がいて、配偶者の年間合計所得金額が一定以下の場合に適用されます。「配偶者を養っているという個人的事情は納税の負担である」とみなされ、所得からの控除の対象となっているわけです。
以前は、配偶者の年間合計所得金額の大きさのみで配偶者控除の適用が定められていましたが、2018年度の改正以降は、控除を受ける納税者本人の合計所得金額の大きさも考慮されるようになりました。このため、納税者本人と配偶者それぞれの所得金額に応じて控除額が変わります2。
配偶者控除を受けるための条件
当たり前のように聞こえますが、配偶者控除の対象となるには、控除を受ける納税者に配偶者がいなければなりません。ここでいう配偶者は、社会通念上のパートナーの意味ではなく、「控除対象配偶者」として厳密に定められています。
国税庁のホームページでは、控除対象となる配偶者は対象期間の年の12月31日時点で、次の4つの要件すべてを満たしている必要があるとしています210。
- 民法の規定による配偶者であること(内縁関係の人は対象外)
- 納税者と生計を一にしていること
- 年間の合計所得金額が62万円以下であること(給与収入のみの場合は年収136万円以下)
- 青色申告者の事業専従者としてその年を通じて給与の支払いを受けていないこと、または白色申告者の事業専従者でないこと
現行の所得税法上で「配偶者」が定義されているわけではないのですが、民法の規定による配偶者と同義、つまり法的に婚姻関係が認められた者であると解釈されています。社会立法上で事実婚を民法の規定による配偶者と同格に位置づけるものが多くみられるのとは対照的です。
これは、社会立法が生存権を根拠とした生活の保障を目的として発展してきたため、生活実態を重視するのに対し、租税法は利益と直接結びつかず強制的に徴収される納税義務を定めるものであり、画一性・公平性を重視するためとされています。
もし事実婚や内縁関係のパートナーを配偶者控除の対象となる配偶者として認めようとするなら、確定申告のように全国一斉に行われる大量の申請の際に、家族というプライバシーに関わる事実認定を一つひとつ行う必要が生じてしまいます3。このため、配偶者控除は、法に基づいて婚姻関係にある配偶者のみが対象となり、内縁関係にある者や事実婚の場合、12月31日までに離婚する場合は控除が適用されません。
控除の対象となる納税者と「生計を一にする」というのは、いわゆる「同じ財布」で生活費を出し合っている関係をいいます。このため、単身赴任などの別居状態であっても、家計が同じであれば条件を満たす可能性があります。
青色申告・白色申告の「事業専従者」は、控除対象となる納税者本人が経営する事業に従事して給与を受け取っている者を指します。事業専従者に対しては別途控除があって重複するため、配偶者控除は適用されません4。
配偶者控除における納税者本人の所得制限
配偶者控除は、配偶者側の条件を満たすだけでは適用されません。 控除を受ける納税者本人の「合計所得金額」にも上限があり、ここを超えると配偶者控除(および配偶者特別控除)は使えなくなります。
配偶者が要件を満たす場合、本人の所得が①900万円以下なら38万円(老人控除対象配偶者は48万円)、②900万円超~950万円以下なら26万円(同32万円)、③950万円超~1,000万円以下なら13万円(同16万円)となります。給与所得のみの人は、年収約1,195万円を超えると適用外が目安です(給与収入のみで、所得金額調整控除などを考慮しない場合)。
配偶者特別控除とは?概要・条件をわかりやすく解説
配偶者特別控除は、配偶者控除が受けられない場合に一定の要件を満たせば適用されるものです。配偶者の条件によって、どちらを適用するのかが決まります。また、納税者本人と配偶者の合計所得金額の組み合わせにより、控除額が変わります。
ここからは、配偶者特別控除について見ていきましょう。
配偶者特別控除とは
配偶者の合計所得金額が配偶者控除の基準を超えても、一定の範囲なら配偶者特別控除を受けられる場合があります。控除額は配偶者と納税者本人の双方の合計所得金額で決まります。
配偶者特別控除を受けるための条件
配偶者特別控除は、配偶者控除の適用が外れる62万円を超える所得になった場合に適用されます。このため、配偶者の定義は、配偶者控除と同じ民法上の規定に基づく範囲です。その他、国税庁ホームページには、配偶者特別控除が適用される要件として、以下の事項を定めています510。
- 控除を受ける納税者本人の合計所得金額が1,000万円以下であること
- 民法上の配偶者であり、納税者と生計を一にしていること
- 配偶者の年間合計所得金額が62万円超~133万円以下であること
- 配偶者がその年に青色事業専従者として給与の支払いを受けていないこと、または白色事業専従者でないこと
- 夫婦の双方が互いに配偶者特別控除を適用していないこと
- 源泉徴収や各種申告書での配偶者の取扱いについて、国税庁が定める適用要件を満たすこと
配偶者特別控除における納税者本人の所得制限
配偶者控除の要件からさらに、納税者本人には1,000万円以下、配偶者には133万円以下という合計所得金額の上限が定められています。また、配偶者同士でそれぞれが配偶者特別控除を適用することはできない点も追加されています。
配偶者が給与所得者や公的年金等の受給者として源泉徴収されていることだけで、配偶者特別控除の対象外になるわけではありません。国税庁が示す申告書の記載状況や夫婦間での重複適用の禁止など、具体的な条件に注意しましょう5。
配偶者控除と配偶者特別控除の違い
配偶者特別控除は、配偶者控除が受けられない場合に適用されるものです。配偶者の条件によって、どちらを適用するのかが決まります。また、納税者本人と配偶者の合計所得金額の組み合わせにより、控除額が変わります。
ここからは、配偶者特別控除と配偶者控除の違いについてみていきましょう。ポイントとなるのは、「どの場合にどちらが適用されるのか」の条件と、「どのような組み合わせでいくら控除されるのか」の控除額です。
控除が適用される条件
配偶者控除は、配偶者の年間合計所得金額が62万円以下の場合で、定められた要件を満たす配偶者に適用されます。これに対し、配偶者特別控除は、配偶者の年間合計所得金額が62万円を超えて配偶者控除が適用除外になった場合に、定められた要件を満たせば適用されます。
配偶者控除と配偶者特別控除は同時に受けることができません。このため、まず配偶者控除の対象になるかを確認し、対象外であれば配偶者特別控除を適用できるかを確認することになります。
なお、控除を受ける納税者本人の合計所得金額が1,000万円を超える場合は、配偶者の状況に関係なく、どちらの控除からも適用除外となります。
控除される金額
配偶者控除の場合、控除を受ける納税者本人の合計所得金額は、900万円、950万円、1,000万円を目安とする3段階に設定されています。配偶者は年齢で区切られ、一般の控除対象配偶者の場合と、老人控除対象配偶者(課税対象となる年の12月31日現在の年齢で70歳以上の配偶者6)の2段階に分けられ、納税者本人と配偶者をあわせて6区分の組み合わせで控除額が定められています。
これに対し、配偶者特別控除には、老人控除対象配偶者といった年齢の枠組みはありません。その代わりに、配偶者の合計所得金額が62万円超から133万円以下まで、段階的に9区分で設定されています。控除を受ける納税者本人の合計所得金額は、配偶者控除と同じ3段階に設定されており、あわせて27の組み合わせで控除額が定められています。
なお、合計所得金額とは、事業所得や不動産所得、給与所得などの所得を原則すべて合計し、控除を適用する前の金額を指します。
住民税の配偶者控除・配偶者特別控除
この記事では主に所得税に関する配偶者控除・配偶者特別控除について解説していますが、配偶者控除・配偶者特別控除は、所得税と住民税の両方に設けられている制度です。ただし、所得税を計算するときと、住民税を計算するときでは、所得から差し引く控除額が異なります。住民税は前年の所得に基づいて計算されるため、2026年分の所得に対する控除は、2027年度の住民税に適用されます。
たとえば、控除を受ける納税者本人の合計所得金額が900万円以下の場合、住民税の配偶者控除額は33万円(70歳以上の配偶者は38万円)です。一方、配偶者特別控除は、配偶者の合計所得金額が62万円超~100万円以下であれば33万円で、100万円を超えると段階的に減少し、133万円を超えると適用されなくなります12。
税制改正による配偶者控除・配偶者特別控除の変更点
2025年(令和7年)の税制改正7では、給与所得控除の最低額が55万円から65万円に引き上げられ、配偶者控除の給与収入の目安は103万円から123万円に、配偶者特別控除の満額を受けられる目安は150万円から160万円になりました。
さらに2026年(令和8年)の税制改正で、同年分の所得税に適用される所得要件と給与所得控除が見直されました。配偶者控除の合計所得金額の基準は58万円以下から62万円以下となり、給与収入のみの配偶者では年収136万円以下が目安です。配偶者特別控除は配偶者の合計所得金額が62万円超~133万円以下の場合が対象で、給与収入のみなら年収136万円超~207万円以下が目安となります10。
2026年分の配偶者控除の基準
- 配偶者の合計所得金額が62万円以下(給与収入のみの場合は136万円以下)なら、納税者本人の所得に応じて最大38万円の配偶者控除を受けられます(老人控除対象配偶者の場合は最大48万円)。
- 納税者本人の合計所得金額が900万円以下なら満額、900万円超~1,000万円以下では控除額が減り、1,000万円超では適用されません。
2026年分の配偶者特別控除の基準
- 配偶者の合計所得金額が62万円超~133万円以下の場合、配偶者の所得と納税者本人の所得に応じた配偶者特別控除が適用されます。
- 最大38万円の控除を受けられるのは、配偶者の合計所得金額が95万円以下で、かつ納税者本人の合計所得金額が900万円以下の場合です。配偶者の収入が給与だけなら、満額の上限は年収169万円です。
なお、2026年分の基準変更は2026年12月1日施行ですが、2026年分の所得税に適用されます。給与以外の事業所得がある場合は、給与収入の「年収の壁」ではなく、合計所得金額を確認してください10。
2027年・2028年以降の配偶者控除はどうなる?
配偶者控除の年収基準は、今後も変更が予定されています。令和8年度税制改正の大綱に示されたロードマップに基づいて、配偶者控除の「年収の壁」のラインは段階的に変わる予定です13。
配偶者の収入が給与のみの場合、年収の壁は2025年分の123万円から、2026年分・2027年分には136万円へ引き上げられます。一方、2028年分以降は、時限的な特例が終了するため、現行の制度設計では131万円となる計算です。
| 対象年 | 配偶者控除の年収の壁(給与収入のみの場合) | 配偶者の合計所得金額の上限 | 給与所得控除の最低保障額 |
|---|---|---|---|
| 2026年分 | 136万円 | 62万円以下 | 74万円 |
| 2027年分 | 136万円 | 62万円以下 | 74万円 |
| 2028年分以降(見込み) | 131万円 | 62万円以下 | 69万円 |
※2028年分以降の数値は、令和8年度税制改正の制度設計に基づく見込みです。今後の物価上昇に応じた控除額の見直しや税制改正により、変更される可能性があります。
配偶者特別控除・配偶者控除はいくらまで?年収・所得別早見表
2026年(令和8年)分では、配偶者控除・配偶者特別控除の合計所得要件と給与収入の目安が2025年分から変更されています。以下は2026年分の配偶者の所得・年収に応じた所得税控除額の早見表です10(住民税の控除額とは異なります)。
所得者の合計所得金額が900万円以下の場合
| 区分 | 配偶者の合計所得金額 | 控除額 | 配偶者の年収(給与収入のみの場合) |
|---|---|---|---|
| 配偶者控除 | 62万円以下 | 38万円 | 1,360,000円以下 |
| 老人控除対象配偶者 | 62万円以下 | 48万円 | 1,360,000円以下 |
| 配偶者特別控除 | 62万円超~95万円以下 | 38万円 | 1,360,000円超~1,690,000円以下 |
| 95万円超~100万円以下 | 36万円 | 1,690,000円超~1,740,000円以下 | |
| 100万円超~105万円以下 | 31万円 | 1,740,000円超~1,790,000円以下 | |
| 105万円超~110万円以下 | 26万円 | 1,790,000円超~1,840,000円以下 | |
| 110万円超~115万円以下 | 21万円 | 1,840,000円超~1,890,000円以下 | |
| 115万円超~120万円以下 | 16万円 | 1,890,000円超~1,940,000円以下 | |
| 120万円超~125万円以下 | 11万円 | 1,940,000円超~1,990,000円以下 | |
| 125万円超~130万円以下 | 6万円 | 1,990,000円超~2,040,000円以下 | |
| 130万円超~133万円以下 | 3万円 | 2,040,000円超~2,070,000円以下 | |
| 133万円超 | 0円 | 2,070,000円超 |
配偶者控除はいくらまでか?
配偶者控除は、配偶者の年収が一定額以下である場合に、納税者の所得から一定額を差し引ける制度です。
2025年分は従来の「103万円の壁」が「123万円の壁」へと引き上げられました。2026年分はさらに136万円に変更されています。配偶者の年収(給与収入のみの場合)が136万円以下であれば、納税者は最大38万円(老人控除対象配偶者の場合は48万円)の控除を受けることができます。なお、控除額38万円を適用できるためには、納税者本人の合計所得金額が900万円以下であるなどの条件が伴います。
配偶者控除の年収・所得別早見表
以下の表では、所得者の年収区分ごとに、配偶者控除の金額を確認できます。
| 区分 | 配偶者の合計所得金額 | 所得者の合計所得金額 900万円以下(年収1,095万円以下) | 所得者の合計所得金額 900万円超~950万円以下(年収1,145万円以下) | 所得者の合計所得金額 950万円超~1,000万円以下(年収1,195万円以下) | 配偶者の年収(給与収入のみの場合) |
|---|---|---|---|---|---|
| 一般の配偶者 | 62万円以下 | 38万円 | 26万円 | 13万円 | 1,360,000円以下 |
| 老人控除対象配偶者 | 62万円以下 | 48万円 | 32万円 | 16万円 | 1,360,000円以下 |
配偶者特別控除はいくらまでか?
配偶者特別控除は、配偶者の年収が136万円を超えても一定の範囲内で段階的に適用される控除制度です。
2025年分は満額(38万円)の年収上限が150万円から160万円に引き上げられました。2026年分はさらに169万円に変更されています。つまり、配偶者の年収が169万円以下(給与収入のみの場合)であれば、配偶者控除と同等の金額が適用されます。配偶者の年収が増えるにつれて控除額は徐々に減少し、最終的に「合計所得金額133万円超(給与収入で207万円超)」で控除がなくなります。
配偶者特別控除の年収・所得別早見表
以下の表では、配偶者の所得金額と所得者の年収別に、控除額の変動を確認できます。
| 配偶者の合計所得金額 | 所得者の合計所得金額 900万円以下(年収1,095万円以下) | 所得者の合計所得金額 900万円超~950万円以下(年収1,145万円以下) | 所得者の合計所得金額 950万円超~1,000万円以下(年収1,195万円以下) | 配偶者の年収(給与収入のみの場合) |
|---|---|---|---|---|
| 62万円超~95万円以下 | 38万円 | 26万円 | 13万円 | 1,360,000円超~1,690,000円以下 |
| 95万円超~100万円以下 | 36万円 | 24万円 | 12万円 | 1,690,000円超~1,740,000円以下 |
| 100万円超~105万円以下 | 31万円 | 21万円 | 11万円 | 1,740,000円超~1,790,000円以下 |
| 105万円超~110万円以下 | 26万円 | 18万円 | 9万円 | 1,790,000円超~1,840,000円以下 |
| 110万円超~115万円以下 | 21万円 | 14万円 | 7万円 | 1,840,000円超~1,890,000円以下 |
| 115万円超~120万円以下 | 16万円 | 11万円 | 6万円 | 1,890,000円超~1,940,000円以下 |
| 120万円超~125万円以下 | 11万円 | 8万円 | 4万円 | 1,940,000円超~1,990,000円以下 |
| 125万円超~130万円以下 | 6万円 | 4万円 | 2万円 | 1,990,000円超~2,040,000円以下 |
| 130万円超~133万円以下 | 3万円 | 2万円 | 1万円 | 2,040,000円超~2,070,000円以下 |
| 133万円超 | 0円 | 0円 | 0円 | 2,070,000円超 |
配偶者特別控除・配偶者控除の申請方法
配偶者控除や配偶者特別控除を受けるためには、申告の方法が「年末調整」と「確定申告」で異なります。会社員など給与を受け取る人は勤務先を通じて年末調整で申請しますが、個人事業主やフリーランスの場合は自ら確定申告書を作成して申請する必要があります。いずれの方法でも、配偶者の年収や所得条件を正確に把握し、申告内容に誤りがないよう注意することが大切です。
ここでは、個人事業主などが確定申告で控除を受ける場合と、会社員などが年末調整で申請する場合の2つのケースに分けて解説します。
個人事業主など、確定申告で控除を行う場合
個人事業主やフリーランスの方が配偶者控除・配偶者特別控除を受けるには、年末調整ではなく確定申告で申請を行います。控除を受ける方法は、青色申告・白色申告のいずれの場合でも共通しており、確定申告書の所定欄へ必要事項を正確に記入することが求められます。
まず、確定申告書第一表の「所得控除」欄にある「配偶者(特別)控除」の欄へ該当する控除額を記入します。続いて、確定申告書第二表の「配偶者や親族に関する事項」欄に、配偶者の氏名、生年月日、マイナンバーなどの情報を記載します。
青色申告の場合は、複式簿記などで記帳を行い、帳簿に基づいた正確な所得計算が求められます。一方、白色申告の場合は記帳義務が簡易的ではありますが、控除の申請方法自体は同じです。いずれの場合も、配偶者の所得が条件を満たしているかを確認し、正確な情報をもとに申告することが重要です。
給与を受け取る従業員など、年末調整で控除を行う場合
配偶者控除や配偶者特別控除を受けるためには、年末調整の際に正しく申告を行う必要があります。給与所得者は、その年の最後の給与支給日の前日までに「給与所得者の配偶者控除等申告書」を勤務先へ提出します。この申告書は、「基礎控除申告書」や「所得金額調整控除申告書」などと一体になった様式で、通常は年末調整の書類として会社から配布されます。
源泉所得税の納税地を管轄する税務署からの提出依頼がない限り、提出後の申告書は勤務先で保管されるのが一般的です。なお、配偶者の年収や所得の見積額が変わった場合には、速やかに訂正を行い、正確な内容で申告することが求められます。
配偶者控除・配偶者特別控除で気をつけたい年収の壁
配偶者控除や配偶者特別控除を受ける際には、「年収の壁」に注意することが重要です。年収の壁とは、配偶者の所得が一定額を超えると控除が減額または受けられなくなる基準のことを指します。これらの基準を正しく理解しておかないと、意図せず控除対象外となり、税負担が増える可能性があります。2025年に続く2026年の税制改正により、配偶者控除や配偶者特別控除の給与収入の目安が変更されています。
以下では、2026年分の「136万円の壁」「169万円の壁」と、配偶者特別控除の上限について詳しく解説します。
年収136万円の壁:配偶者控除適用の壁(旧123万円の壁)
2025年分は「103万円の壁」が「123万円の壁」に引き上げられ、2026年分はさらに「136万円の壁」に変わりました。2026年分の給与所得控除の最低額は74万円です。配偶者の給与収入が136万円以下であれば、納税者は最大38万円(老人配偶者の場合は48万円)の「配偶者控除」を受けることができます。
一方で、配偶者の年収が136万円を超えると、配偶者控除の適用は受けられません。その代わりに、一定の所得範囲内であれば「配偶者特別控除」の対象となります。年収169万円以下では最大38万円となり、それを超えると段階的に控除額が減少します。したがって、配偶者の勤務形態(パート・アルバイトなど)や年収見込みを正確に把握し、事前に調整しておくことが大切です。
年収169万円の壁:配偶者特別控除の満額適用の壁(旧160万円の壁)
配偶者特別控除の満額が適用される給与収入の上限は、2025年分の160万円から2026年分は169万円に変わりました。配偶者の給与収入が169万円以下(合計所得金額95万円以下)で、かつ納税者本人の合計所得金額が900万円以下の場合、最大38万円の配偶者特別控除を受けることができます。配偶者特別控除には、老人控除対象配偶者の48万円という区分はありません。
一方、配偶者の給与収入が169万円を超えると、控除額は段階的に減少し、合計所得金額133万円超(給与収入で207万円超)になると控除の適用がなくなります8。そのため、パート・時短勤務などで働く配偶者は、年収見込みや勤務時間を把握し、壁を意識した調整を行うことが重要です。
年収207万円の壁:配偶者特別控除適用の上限
配偶者特別控除は、配偶者の所得額に応じて徐々に控除額が減ります。給与収入が207万円を超えると控除額がゼロとなり、配偶者特別控除が受けられなくなります。つまり、給与収入が207万円を超えるかどうかは、配偶者特別控除の適用のボーダーラインというわけです。
年収1,195万円の壁:納税者本人の控除適用の目安
ここまでは配偶者側の給与収入をみてきました。もう1つ、控除を受ける納税者本人が給与所得のみだった場合の給与収入のボーダーラインもみておきましょう。納税者の合計所得金額が給与所得のみの場合、配偶者特別控除の適用の上限(合計所得金額が1,000万円以下)の給与収入は、おおむね1,195万円以下となります9。
節税したつもりで節約にならない場合もある
ここまでは所得税の控除のボーダーラインをみてきましたが、もう1つ、公的に徴収されている社会保険についても、参考までに紹介します。
(1) 社会保険の加入要件:旧106万円の壁
勤務先の規模などに応じ、一定の要件を満たす短時間労働者は厚生年金保険・健康保険に加入します。2026年10月に、従来の「月額賃金8.8万円以上(年収約106万円)」という賃金要件が撤廃されたため、収入額だけでなく週の所定労働時間などを確認することが重要です11。
- 週の所定労働時間が20時間以上
- 2カ月を超える雇用の見込みがある
- 学生ではない
2026年10月時点では、原則として従業員数51人以上の企業が対象です。企業規模の要件は今後段階的に拡大されます。該当する場合は勤務先の加入条件を確認しましょう11。
(2) 年収130万円:社会保険の被扶養者の収入要件
勤務先の社会保険の加入対象にならない場合でも、給与収入が原則として年間130万円以上となる見込みの場合は、健康保険上の被扶養者の収入要件を満たさなくなることがあります。年齢や障害の有無、家族との生計維持関係などでも判断されるため、必要に応じて社会保険への加入を確認してください。勤務先で社会保険に加入できる場合は加入手続きを行い、加入できない場合は国民健康保険・国民年金の手続きが必要になることがあります。
Squareで確定申告に備えよう
個人事業主が配偶者控除や配偶者特別控除を検討するときは、納税者本人と配偶者、それぞれの合計所得金額を把握する必要があります。給与所得以外に事業所得がある場合は、年間の売り上げだけでなく経費なども確認して所得を計算します。日ごろの取引を記録し、売上状況を整理しておくと、確定申告の準備も進めやすくなります。そこで活用したいのが、Squareのビジネスツールです。
売上データを確認しやすいSquare POSレジ
Square POSレジは、店頭での販売やサービス提供に使えるPOSレジシステムです。商品・サービスを登録して会計すると、取引や売上データを記録でき、Square データから期間別の売上状況を確認できます。日々の入金記録を振り返り、売上の集計漏れがないかチェックするときにも役立ちます。
利用を始めるには必要なのは、無料で作成できるSquareのアカウントと、POSレジアプリをインストールできるスマートフォンやタブレットだけ。Square POSレジの利用に月額料金などはかかりません。
請求から入金確認までまとめられるSquare 請求書
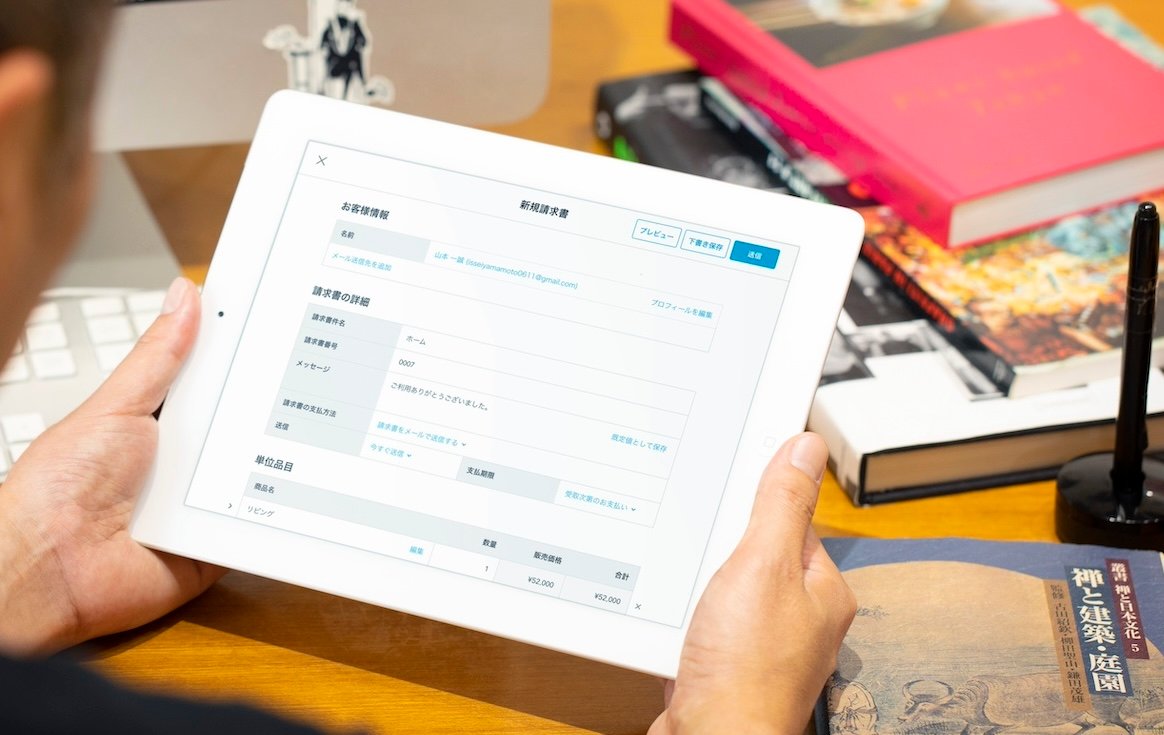
取引先への請求がある個人事業主には、Square 請求書も便利です。見積書や請求書をオンラインで作成・送信でき、請求書の支払状況もSquare データで確認できます。定期的な請求には自動送信を設定することもできるため、月額のサービス利用料など継続的な取引の管理にも利用できます。
請求書の作成と送信は無料プランから利用でき、オンラインで決済を受け付けた場合は決済手数料が発生します。請求済みの金額や入金状況も簡単に確認できます。
Squareなら今すぐキャッシュレス決済導入できる
Squareはアパレル店やカフェからサービス業まで、あらゆる業種に対応するキャッシュレス決済サービスです。クレジットカード決済、電子マネー決済、QRコード決済が簡単に始められます。アカウント作成は無料、月額利用料も0円。売上は最短即時入金、スマホを使ったタッチ決済なら端末購入も不要と、キャッシュレス化をはやさでサポートします。
Squareの便利なツールを活用して日々の取引を整理し、確定申告に向けた準備を進めることをぜひ検討してみてください。
まとめ
配偶者控除、配偶者特別控除について、要件と控除額、申請方法などの概要とともに、控除の目安となる給与収入のボーダーラインをあわせて見てきました。個人事業主やフリーランスで配偶者がいる場合、あるいは雇用した従業員が配偶者の扶養の範囲内で勤めている場合、ここで紹介した控除額や給与収入額を参考に働き方を見直したくなるかもしれません。説明を求められたとき相談に乗れるよう、しっかり把握しておきましょう。
よくある質問
配偶者控除はどんな人に適用されますか?
配偶者控除は、納税者本人と生計を一にする配偶者(夫または妻)の所得が一定額以下である場合に適用されます。具体的には、配偶者の年収が136万円以下(2026年分、給与収入のみの場合)であり、かつ納税者本人の合計所得金額が1,000万円以下であることが条件です。この控除を受けることで、納税者の所得税・住民税の負担を軽減できます。
配偶者控除がいくら戻るかはどのような計算方法で求められますか?
配偶者控除の金額は、納税者本人の所得によって異なります。納税者の合計所得金額が900万円以下の場合は38万円、900万円を超え950万円以下の場合は26万円、950万円を超え1,000万円以下の場合は13万円となります。控除額は税額の減少に直接影響するため、実際に「いくら戻るか」は所得税率に応じて変動します。たとえば、税率10%の人が38万円の控除を受けた場合、約3.8万円の節税効果があります。
配偶者特別控除はどんな人に適用されますか?
配偶者特別控除は、配偶者の年収が136万円を超えても一定範囲内で段階的に控除を受けられる制度です。具体的には、配偶者の合計所得金額62万円超~133万円以下(給与収入のみの場合は136万円超〜207万円以下)が対象となります。また、納税者本人の合計所得金額が1,000万円以下であることも条件です。パートやアルバイトなどで一定の収入がある配偶者がいる家庭にとって、この控除は実質的な税負担の軽減につながります。
配偶者特別控除がいくら戻るかはどのような計算方法で求められますか?
配偶者特別控除は、配偶者の所得と納税者本人の所得の組み合わせによって控除額が決まります。配偶者の年収が169万円以下(2026年分の給与収入のみの場合)であれば、配偶者控除と同じく最大38万円の控除が受けられます。そこから年収が上がるにつれて控除額は段階的に減少し、配偶者の年収が207万円(合計所得金額133万円)を超えると控除はなくなります。控除額の詳細は国税庁が公表する早見表を参考に計算するのが一般的です。
配偶者控除は税制改正によってどう変わりましたか?
2025年分は「103万円の壁」が「123万円の壁」に引き上げられました。2026年分はさらに給与所得控除などが見直され、配偶者控除の目安は年収136万円以下となりました10。この改正により、配偶者の収入がやや高くても控除対象となる範囲が広がり、より多くの世帯が恩恵を受けられるようになりました。
年収136万円の壁(2025年分は123万円)とは何ですか?
「年収136万円の壁」とは、2026年分において配偶者の給与収入が136万円を超えると配偶者控除が適用されなくなる目安です。2025年分は123万円でした。この金額を超えても、年収169万円以下であれば配偶者特別控除の満額を受けられる場合があります。
年収169万円の壁(2025年分は160万円)とは何ですか?
「年収169万円の壁」とは、2026年分において配偶者特別控除の満額(最大38万円)を受けられる、配偶者の給与収入の上限の目安です。2025年分は160万円でした。給与収入が169万円を超えると控除額は段階的に減り、207万円を超えると対象外になります。
Squareのブログでは、起業したい、自分のビジネスをさらに発展させたい、と考える人に向けて情報を発信しています。お届けするのは集客に使えるアイデア、資金運用や税金の知識、最新のキャッシュレス事情など。また、Square加盟店の取材記事では、日々経営に向き合う人たちの試行錯誤の様子や、乗り越えてきた壁を垣間見ることができます。Squareブログ編集チームでは、記事を通してビジネスの立ち上げから日々の運営、成長をサポートします。
執筆は2023年2月23日時点の情報を参照しています。2026年10月15日に記事の一部情報を更新しました。当ウェブサイトからリンクした外部のウェブサイトの内容については、Squareは責任を負いません。
1:No.1100 所得控除のあらまし(国税庁)
2:No.1191 配偶者控除(国税庁)
3:所得税法上の「配偶者」の範囲(国税庁)
4:No.2075 青色事業専従者給与と事業専従者控除(国税庁)
5:配偶者特別控除(国税庁)
6:専門用語集「老人控除対象配偶者」(国税庁)
7:令和7年度税制改正による所得税の基礎控除の見直し等について(国税庁)
8:家族と税(国税庁)
9:配偶者控除及び配偶者特別控除の見直しに関するFAQ(国税庁)
10:令和8年分年末調整のしかた(配偶者控除等申告書、国税庁)
11:制度変更(令和8年10月、厚生労働省)
12:所得控除について(東京都大田区)
13:令和8年度税制改正の大綱(財務省)