

観光地など外国人のお客さまが多い店舗では、海外発行のクレジットカードやQRコード決済が使えるかと聞かれることもあるでしょう。観光庁によると、2025年の訪日客による旅行消費額は9兆4,549億円と過去最高に達し、その半分近くを買物代と飲食費が占めています1。飲食店や小売店にとって、インバウンド客が好む決済手段への対応は、販売機会を逃さないための基本的な準備になりつつあります。
一方で、日本では聞き慣れない決済手段も多く「本当に自店舗でも導入できるの?」と疑問に思う人も少なくありません。この記事では、訪日外国人の国や地域ごとに人気の決済手段や、国内店舗での導入方法を解説します。海外のクレジットカードブランドやQRコード決済を含む複数の決済手段に1台の決済端末で対応できるSquareのサービスも紹介します。
📝この記事のポイント
- 2025年の訪日外国人旅行消費額は過去最高、飲食店や小売店にとっても大きな商機に
- インバウンド需要の取り込みには、訪日客が使い慣れた決済手段への対応が重要
- 中国や韓国などアジア圏からの来店が多い店舗では、Alipay+やWeChat Payなど海外系QRコード決済への対応が効果的
- 決済手数料だけでなく複数の決済手段をまとめて導入できるかや、端末の操作性、入金サイクルなども要検討
- SquareならUnionPay(銀聯)を含むクレジットカード、Alipay+やWeChat PayなどのQRコード決済、電子マネーをまとめて受け付けられる
目次
- インバウンド向けの決済手段とは
・東アジア(中国など):スマートフォン決済やUnionPay(銀聯)
・東南アジア:クレジットカードや各国のモバイル決済
・欧州・北米:クレジットカードのタッチ決済 - インバウンド向け決済に対応する方法
・決済代行会社を使う
・JPQRを導入する
・決済手段ごとに契約する - インバウンド向け決済導入のポイント
・来店客の国・地域から選ぶ
・会計作業を複雑化しすぎない
・多言語表示・店頭案内を整える
・手数料と導入工数、初期費用などのバランスを考える - Squareでインバウンド向け決済対応を始めよう
・UnionPay(銀聯)、American Expressなどのクレジットカードに対応
・Alipay+やWeChat Payにも対応
・飲食店におすすめ:Square ターミナル
・小規模店舗におすすめ:Square リーダー - まとめ
- よくある質問
・インバウンド向けには、どの決済手段から導入すればよいですか?
・インバウンド向けの決済を導入する方法は?
・海外QRコード決済は、どのサービスに対応すればよいですか?
インバウンド向けの決済手段とは

海外からの観光客の場合、滞在中の支払いをすべて現金にしようと思うと、両替商に立ち寄ったり、日本円をATMで引き出したりする手間がかかってしまいます。見慣れない硬貨やお札を使うためお会計にも時間がかかってしまい、店舗側にとっても対応時間が長くなるなどのデメリットが考えられます。
こうした悩みを解決してくれるのが、キャッシュレス決済です。インバウンド向け決済手段には、クレジットカードやモバイル決済などがあります。観光庁の2025年調査では、海外からの訪日客が日本滞在中に利用した決済方法(複数回答可)は、現金が92.3%と最も多く、クレジットカードが75.0%、交通系ICカードが36.2%、モバイル決済が20.9%でした3。現金以外ではクレジットカードの利用が中心で、QRコードを含むモバイル決済も利用されていることが分かります。
電子マネーは国や地域によって規格が異なるため、日本に到着後にSuicaなどの交通系ICカードを発行・チャージして、公共交通機関などに利用する人が多いことが考えられます。つまり買い物や飲食の場面では、クレジットカードとモバイル決済に対応することがインバウンド需要を取り込む上で重要といえるでしょう。
具体的にどんな決済方法に対応すればよいかは、自店舗の客層にどの地域からの訪日客が多いかや、決済額の規模などに左右されます。たとえば、コンビニなどの少額決済が多いお店では電子マネーやQRコード決済、飲食店や高級なお酒などを扱う店舗では、高額利用に対応できるクレジットカード決済の導入を検討できます。
まずは、訪日客の多い地域別のキャッシュレス決済の利用傾向をみてみましょう。
東アジア(中国など):スマートフォン決済やUnionPay(銀聯)

観光庁のデータによると、2025年の訪日客による旅行消費額の国・地域別構成比では、1位が中国、2位が台湾、3位が米国となっています。中国、台湾、韓国、香港の4カ国・地域だけで消費額全体の半分以上を占めており1、東アジア地域からの訪日客がよく使う決済手段への対応は、観光地に近い店舗にとって必須といえるでしょう。
東アジア圏からのインバウンド需要の取り込みでは、クレジットカードとモバイル(QRコード)決済が軸になります。特に韓国や中国は、自国内でのキャッシュレス決済比率(参考値)が2023年時点でそれぞれ99.1%、83.3%と非常に高く5、旅行中だけでなく母国での日常生活でもキャッシュレス決済を頻繁に使っていることが伺えます。
中国本土では、同国発祥の国際カードブランドのUnionPay(銀聯)に加え、AlipayやWeChat PayなどのQRコード決済が日常的に使われています。韓国でもクレジットカードに加えてKakao Payなどのモバイル決済が利用されています。日本にいても自国と同じ決済手段が使えれば、顧客満足度の向上や口コミ評価アップなどが期待できます。
東南アジア:クレジットカードや各国のモバイル決済
東南アジア圏でも、キャッシュレス決済の比率は高まっています。特にシンガポールではキャッシュレス決済比率が68.4%5と、日本より高い水準になっています。クレジットカードに加えて、現地銀行などが手がける独自のスマホ決済サービスも普及しており、タイではTrueMoneyなどのモバイル決済、インドネシアではDANAなどの電子ウォレットも使われています。
まずは国際ブランドのクレジットカードを導入し、来店客の構成に応じて各国のモバイル決済を追加するのがおすすめです。たとえば中国の「Alipay+」は、AlipayだけでなくDANAやTrueMoneyなど複数の国・地域のモバイル決済アプリをつなぐ越境決済ネットワークです4。Alipay+に対応する決済端末を導入すれば、中国からの旅行者だけでなく、東南アジアからの旅行者の決済にも対応しやすくなります。
欧州・北米:クレジットカードのタッチ決済
欧米からのインバウンド客について、特に注目したいのはクレジットカードの利用需要です。観光庁の調査によると、日本への旅行出発後に役に立った旅行情報として「クレジットカード利用可能店舗」を挙げた人の割合は、英国(29.3%)、ドイツ(21.3%)、米国(15.8%)と、いずれも訪日客全体(7.9%)を大きく上回りました1。欧米からのお客さまは、日本での旅行中にクレジットカードを使える店舗を探す人が多い傾向があるといえます。
クレジットカードの中でも、近年欧米で利用が拡大しているのが「タッチ決済」です。タッチ決済とは、非接触型ICチップ内蔵のクレジットカードやスマートフォン、ウェアラブルデバイスなどを専用リーダーにかざして決済する方法です。代表的なものには、Visaのタッチ決済やMastercardコンタクトレスなどがあります。
欧州中央銀行(ECB)のデータ6によると、ユーロ圏では2025年下半期に、店頭端末で行われた非接触型カード決済が約329億件に達し、前年同期比で11.9%増、3年前と比べると1.5倍以上に増えました。米国でも大都市を中心にタッチ決済の利用が広がっており、ニューヨークでは2025年も、公共交通機関の非接触決済システム「OMNY」の対応範囲が拡大し、より多くの駅やバスでタッチ決済が利用できるようになりました7。欧米からの来店が多い店舗では、国際クレジットカードブランドのタッチ決済の受付方法を確認しておくことが、インバウンド需要取り込みの鍵になります。
インバウンド向け決済に対応する方法

訪日客向けの決済手段に対応する方法は、大きく分けて3つあります。それぞれの特徴を踏まえ、どの方法を選べばよいか見ていきましょう。
決済代行会社を使う
複数の決済手段に一気に対応したい場合は、決済代行会社を使うのが最も簡単な方法です。クレジットカードや電子マネー、QRコード決済などを1つの窓口から申し込めるため、決済ブランドごとに契約する手間を抑えられます。
決済代行会社が複数のキャッシュレス決済に対応できるマルチ決済端末を提供していれば、複数の決済手段をまとめて1台の決済端末で受け付けることができます。「QRコードはタブレットで、クレジットカードはカードリーダーで読み取る」といった複雑な会計オペレーションが不要になり、スタッフ向けの研修の時間も短縮できます。
ただし、決済代行会社によって受け付けられる決済方法に差があるほか、決済手段によって手数料や売上金の入金サイクルが異なるケースがあります。ちなみに決済代行会社のSquareなら、どんな決済方法でも売上金はまとめて振り込まれ、通常の入金サイクルなら最短翌営業日入金とスピーディーに売上金を受け取れます。対面決済の決済手数料も、主要クレジットカードは2.5%〜、QRコードや電子マネーは3.25%とシンプルな料金体系で、月額料金などはかかりません。
JPQRを導入する
JPQRとは、複数のコード決済サービスを1つのQRコードにまとめられる日本独自の統一規格です。共通の申込受付システムから複数サービスに申し込めるため、個別に申込手続きする手間を抑えられます。レジ前に掲示するQRコードを1枚にまとめられ、レジ周りの掲示物を整理できる点もメリットです2。
JPQRは、海外のQRコード決済に対応するサービス「JPQR Global」も展開しています。共通の申込受付システムでの申し込み時に、「JPQR Global」を導入サービスとして選択することで、インドネシアなどのQRコード決済に対応できます。また、同様にWeChat Payにも申し込むことができます。今後対応サービスの拡充も予定されているため、将来的にはより多くの国の決済手段に対応できる可能性があります。
ただしJPQRには、PayPayなど一部のQRコード決済に対応できないといったデメリットもあります。また、決済サービスごとに手数料、入金サイクル、問い合わせ先などの契約条件が異なるため、管理を完全に一元化できるわけではありません。自店舗が受け付けたい決済手段が含まれているかどうか、公式サイトで最新情報を確認しておきましょう。
決済手段ごとに契約する
特定の決済手段だけを導入したい場合は、特定のクレジットカードブランドやQRコード決済などのサービスごとに契約する方法もあります。個別契約では、まとめて導入するサービスより決済手数料が低くなることがあります。
ただしQRコード決済をこの方法で導入する場合、決済サービスごとに異なるQRコードを設置する必要があるケースもあります。たとえば、A社、B社、C社のQRコード決済に対応したい場合、それぞれのQRコードをレジ前に掲示し、お客さまに利用するサービスのQRコードを選んでスマートフォンアプリなどで読み込んでもらう必要があります。複数のQRコードを掲示しなければならず、レジ周辺が混雑してしまったり、お客さまが混乱してしまう可能性もあります。
また、海外QRコード決済は、日本の店舗が各ブランドへ直接申し込めるとは限りません。受け付けたいブランドについて、国内で利用できる申込窓口と契約条件を確認し、個別契約の手数料メリットと日々の運用負担を比べて判断するのがおすすめです。
インバウンド向け決済導入のポイント

インバウンド向けの決済手段を導入する上で、確認しておきたいポイントを解説します。
来店客の国・地域から選ぶ
最初に確認したいのは、自店舗に来る訪日客の国・地域です。たとえば、中国語圏の来店が多い店舗ではAlipay+やWeChat Pay、欧米からのお客さまが多い店舗では、VisaやMastercard、American Expressなどの国際クレジットカードブランドへの対応を検討しましょう。どんなお客さまが多いかを分析し、必要な決済手段の優先順位をつけたうえで、導入方法を検討するのがおすすめです。
会計作業を複雑化しすぎない
決済手段を増やすほど、スタッフが覚える操作も増えます。特に飲食店では、ランチタイムや週末のピークの時間帯に会計が詰まると、席の回転や顧客満足度に影響します。
決済端末の操作性やレシートを印刷できるかどうかもポイントになります。また、決済端末とPOSレジを連携させることで、入力ミスやレジ締めの手間を減らせ、売上レポートなどを簡単に確認できるサービスもあります。
多言語表示・店頭案内を整える
さまざまな決済方法に対応していても、それが海外からのお客さまに伝わらなければ、利用には結びつきません。入口やレジ横、メニューなどに、利用できるカードブランドやQRコード決済のロゴを表示しておきましょう。決済代行会社から、レジ前の掲示物やステッカーなどを提供してもらえるかも確認しておきたいポイントです。
手数料と導入工数、初期費用などのバランスを考える
インバウンド向け決済手段を導入する際には、決済手数料に加え、導入にかかる時間や初期費用、端末代や入金サイクルなどを含めて判断しましょう。決済手数料や申し込み、審査にかかる時間などは、導入方法によって大きく変わります。また、決済手数料以外にも決済端末の購入費や月額料金などが発生するケースもあります。
| 確認項目 | 見るべきポイント |
|---|---|
| 対応ブランド | 訪日客が使うカードやQRコード決済に対応しているか |
| 決済手数料 | クレジットカード、QRコード決済、電子マネーの料率 |
| 初期費用・月額費用 | 端末代、固定費、解約金の有無 |
| 入金サイクル | 売上金がいつ振り込まれるか |
| 現場の使いやすさ | 操作、レシート発行、売り上げの確認が簡単か |
キャッシュレス決済は現金払いと異なり、決済から売上金の入金までにはタイムラグが発生します。入金サイクルが遅いサービスを選ぶと、「売り上げは立っているのに手元資金が足りない」といった資金繰りのトラブルがおきかねません。
手数料が低く見えても、対応ブランドが少ないサービスや入金サイクルが遅いサービスの場合、店舗全体の負担が増える恐れがあります。必要な決済手段をなるべくスムーズに、最小限の工数で導入でき、決済端末の操作が簡単なサービスを選べば、業務負担を減らすこともできます。
Squareでインバウンド向け決済対応を始めよう
訪日客向けの決済手段を導入するうえでは、複数の支払い方法を無理なく管理できることが大切です。決済代行サービスのSquareは、1つのアカウントと決済端末で、インバウンド客の利用が多い複数の決済手段に対応できます。発生するのは決済端末の購入費用(税込4,980円〜)と決済手数料のみで、月額料金などは無料です。
対面決済の決済手数料は、主要クレジットカードは2.5%〜(※)、QRコードや電子マネーは3.25%とわかりやすい料金体系です。Squareが対応している決済方法は以下の通りです。

※年間キャッシュレス決済額が3,000万円未満の新規かつ中小企業の加盟店の場合、Visa、Mastercard、American Express、JCB、Diners Club、Discoverの決済手数料を2.5%でご利用いただけます。年間キャッシュレス決済額が3,000万円を超える場合、すべての決済手段においてカスタム決済手数料をご利用いただける可能性がありますので、営業チームまでお問い合わせください。
UnionPay(銀聯)、American Expressなどのクレジットカードに対応
Squareのクレジットカード決済では、Visa、Mastercard、American Express、JCB、Diners Club、Discoverに加え、中国の国際クレジットカードブランドのUnionPay(銀聯)も受け付けられます。欧米からの訪日客だけでなく、中国語圏からの来店が多い店舗にもおすすめです。
Alipay+やWeChat Payにも対応
SquareはPayPay、d払い、楽天ペイ、au PAY、メルペイといった国内向けの主要QRコード決済に加え、WeChat PayとAlipay+にも対応しています。国内のお客さまだけでなく、訪日客が使い慣れたQRコード決済も受け付けられます。
Squareで決済された売上金は、どの決済手段を使った場合もまとめて振り込まれます。通常入金と即時入金の2パターンの入金方法があり、通常入金の場合、三井住友銀行またはみずほ銀行の口座なら翌営業日に、それ以外の口座でも週に1度、クレジットカードを含むキャッシュレス決済の売り上げが自動で入金されます。振込手数料は無料です。さらに、有料の即時入金サービスを利用すれば、売り上げをすぐに登録口座へ入金することも可能です。
飲食店におすすめ:Square ターミナル

小規模店舗におすすめ:Square リーダー
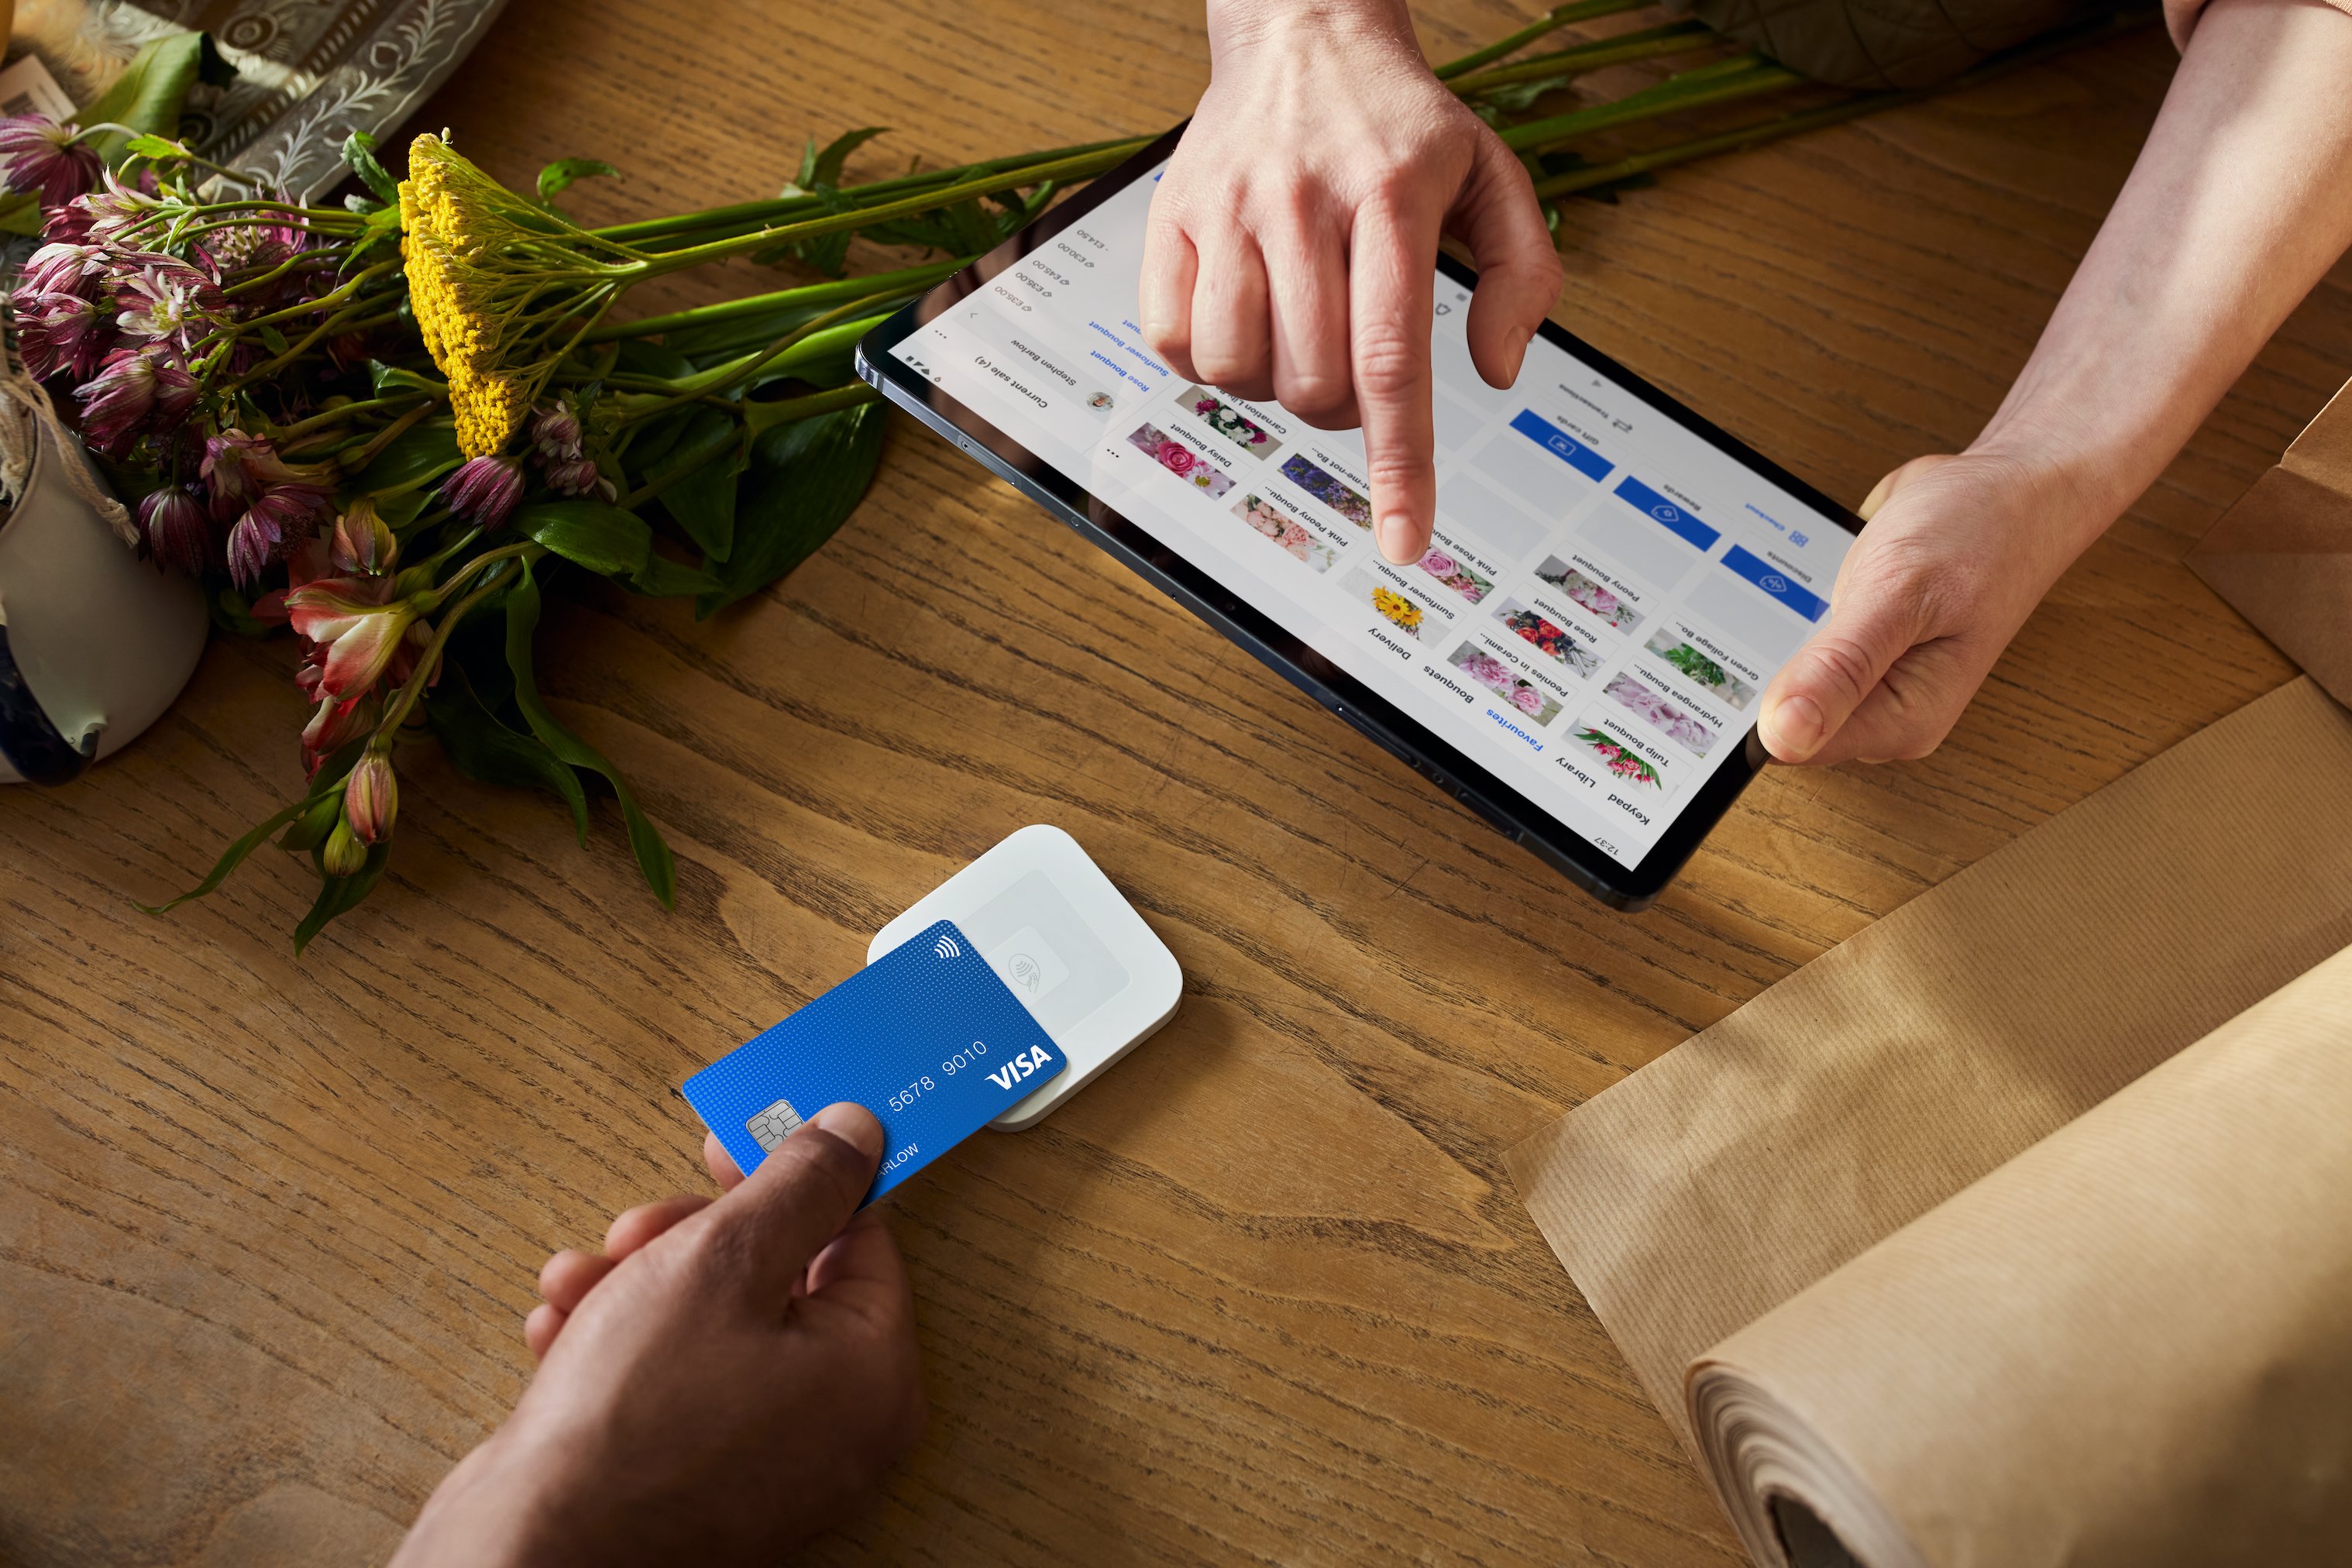
小規模店舗やイベント出店、移動販売では、Square リーダーも選択肢になります。スマートフォンやタブレットと組み合わせて使えるコンパクトなカードリーダーで、スペースが限られたカウンターでも置きやすいのがメリットです。タブレットやスマートフォンにSquare POSレジアプリをインストールして使うことで、QRコード決済にも対応できます。初期費用を抑えてキャッシュレス決済を始めたい店舗に向いています。
まとめ

訪日客向けの決済対応では、来店客の国・地域を把握し、よく使われる支払い方法から整えることが大切です。まとめて複数の決済方法を導入したい場合は、決済代行会社の利用がおすすめです。主要クレジットカードや海外QRコード決済を1つのアカウントで利用できるSquareもぜひ検討してみてください。
よくある質問
ここでは、インバウンド向け決済に関するよくある質問に答えます。
インバウンド向けには、どの決済手段から導入すればよいですか?
まずは、海外発行カードを受け付けられるクレジットカード決済を導入しましょう。そのうえで、中国や東南アジアからの来店が多い店舗ではAlipay+やWeChat Payなど、客層に合ったモバイル決済にも対応するのがおすすめです。
インバウンド向けの決済を導入する方法は?
クレジットカードやQRコード決済などをまとめて導入・管理したい場合は、決済代行会社が向いています。QRコード決済を中心に初期費用を抑えたい場合はJPQRも検討できます。特定の決済手段だけを低い手数料で導入したい場合は個別契約が選択肢になります。対応ブランドだけでなく、入金サイクルや会計時の操作も含めて比較しましょう。
海外QRコード決済は、どのサービスに対応すればよいですか?
自店舗を訪れるお客さまの国・地域に合わせて選びましょう。中国からの来店が多い店舗ではAlipay+やWeChat Payが候補です。Alipay+には東南アジアなどで利用されている複数のモバイル決済アプリも接続されているため、対応することで幅広い地域の訪日客が利用できる場合があります。Squareの決済サービスでは、Alipay+に対応できます。
Squareのブログでは、起業したい、自分のビジネスをさらに発展させたい、と考える人に向けて情報を発信しています。お届けするのは集客に使えるアイデア、資金運用や税金の知識、最新のキャッシュレス事情など。また、Square加盟店の取材記事では、日々経営に向き合う人たちの試行錯誤の様子や、乗り越えてきた壁を垣間見ることができます。Squareブログ編集チームでは、記事を通してビジネスの立ち上げから日々の運営、成長をサポートします。
執筆は2026年9月24日時点の情報を参照しています。当ウェブサイトからリンクした外部のウェブサイトの内容については、Squareは責任を負いません。
1:インバウンド消費動向調査(旧 訪日外国人消費動向調査)(観光庁)
2:JPQR総合情報サイト(JPQR)
3:訪日外国人の消費動向 2025年年次報告書(観光庁)
4:決済サービス提供者向けAlipay+(Alipay+)
5:2023年の世界主要国におけるキャッシュレス決済比率を算出しました(2025年9月4日、一般社団法人キャッシュレス推進協議会)
6:Payments statistics: second half of 2025(2026年7月22日、European Central Bank)
7:Can’t touch this: Everything that went contactless in 2025(Mastercard、2025年12月18日)