

※本記事の内容は一般的な情報提供のみを目的にして作成されています。法務、税務、会計等に関する専門的な助言が必要な場合には、必ず適切な専門家にご相談ください。
個人事業主でも特定の条件を満たすと、消費税の納税義務が発生します。特に2023年10月に始まったインボイス制度により、これまで消費税と無縁だった事業者も無関係ではいられなくなりました。
「いつから消費税を納めなくてはいけないのか」「インボイス制度に登録しないとどうなるのか」「実際に納める消費税はどうやって計算するのか」など、税金に関する不明点をそのままにしておくと、取引先との関係に影響が出たり、本来納めるべき税金を納めずにペナルティを課されたりするリスクがあります。
本記事では、個人事業主と消費税の関係について、納税義務が発生する具体的なケースやインボイス制度への対応、消費税の計算方法・納付タイミングなどを解説します。安心して事業を継続するために、消費税の仕組みを正しく理解しておきましょう。
📝この記事のポイント
- 個人事業主の消費税は、原則として前々年の課税売上高が1,000万円を超えると納税義務が生じる
- 特定期間の判定やインボイス登録により、売上高1,000万円以下でも課税事業者になる場合がある
- 対象者は2026年分まで2割特例、2027・2028年分は3割特例を利用できる
- 納税額は原則課税・簡易課税・特例で異なり、申告・納付期限は原則翌年3月31日
- Square 請求書ならインボイス制度に対応した請求書を簡単に作成・管理できる
目次
- 個人事業主は「課税事業者」と「免税事業者」に分かれる
・課税事業者と免税事業者の違い
・開業後2年間は原則免税事業者であり、消費税納付が免除される - 個人事業主の消費税免除はいつからなくなる?納付するケース
・対象期間の課税売上高が1,000万円を超えた時
・インボイス制度に登録した時(売上高1,000万円以下でも納税義務あり) - 売り上げ1,000万円以下の個人事業主でもインボイス制度に登録すべき?
・インボイス制度に登録した方が良いケース
・免税事業者のままでいた方が良いケース - 個人事業主が納付する消費税の計算方法とシミュレーション
・原則課税方式(一般課税方式)
・簡易課税方式
・インボイス制度の2割特例(2026年分まで)
・インボイス制度の3割特例(2027・2028年分)
・消費税の計算シミュレーション - 消費税の納付方法とタイミング
・消費税の納付方法
・消費税はいつ納付する? - 無料で請求書業務をラクに!Square 請求書ならインボイスにも対応
・インボイス制度に対応したオンライン請求書を簡単作成
・入金状況の管理や自動リマインダー機能で事務負担を軽減 - まとめ
- よくある質問
・個人事業主の課税売上高とは?
・免税事業者でも消費税は請求できる?
・売上高が1,000万円を超えたら法人化した方がいい?
個人事業主は「課税事業者」と「免税事業者」に分かれる
個人事業主と消費税の関係を理解する上で、まず押さえておきたいのが「課税事業者」と「免税事業者」という2つの区分です。すべての個人事業主は、このどちらかに分類されます。
課税事業者と免税事業者の違い
課税事業者と免税事業者の違いは、消費税を国に納める義務があるかないかという点にあります。
事業者は、商品やサービスを提供する際に、その対価に消費税を上乗せして顧客から代金を受け取ります。たとえば、10,000円の商品を販売した場合、消費税10%込みの11,000円を顧客から受け取ります。
課税事業者は、売り上げにかかる消費税額から、仕入れや経費の支払いにかかった消費税額を差し引いて納税額を計算し、算出した納税額を国に納めます。
一方、免税事業者は、顧客から消費税を受け取ったとしても、その納税が免除されます。そのため、売上代金に含まれる消費税相当額を国に納める義務がありません。
開業後2年間は原則免税事業者であり、消費税納付が免除される
個人事業主として開業した場合、原則として開業から2年間は免税事業者となり、消費税の納税義務が免除されます。
なぜなら、消費税の納税義務があるかどうか(課税事業者になるかどうか)は、原則として「基準期間における課税売上高」で判定されるからです。個人事業主の場合、基準期間は前々年を指します。
開業1年目と2年目は、通常、判定対象となる前々年の売り上げがありません。たとえば、2025年に開業した場合、2025年と2026年は原則として免税事業者となります。ただし、後述する特定期間に一定の条件を満たした場合やインボイス制度へ登録した場合などは、開業2年以内であっても消費税の納付義務が生じます。
個人事業主の消費税免除はいつからなくなる?納付するケース
個人事業主でも、一定の条件1を満たすと課税事業者となり消費税を納める義務が発生します。
対象期間の課税売上高が1,000万円を超えた時
対象期間の課税売上高が1,000万円を超えると、個人事業主の消費税免除はなくなります。
判定に使われる対象期間は、主に以下の2つです。
1.基準期間(前々年)
個人事業主の場合、基準期間は「前々年」の1月1日から12月31日までです。この期間の課税売上高が1,000万円を超えた場合、翌々年から課税事業者になります。
たとえば、2025年の課税売上高が1,200万円だった場合、その2年後の2027年から課税事業者となり、2027年分の消費税を納める義務が生じます。
| 年度 | 課税売上高 | 事業者区分 |
|---|---|---|
| 2025年 | 1,200万円 | 免税事業者 |
| 2026年 | 700万円 | 免税事業者 |
| 2027年 | 800万円 | 課税事業者 |
2.特定期間(前年の上半期)
特定期間は「前年の1月1日から6月30日まで」の半年間を指します。この期間の課税売上高が1,000万円を超える場合は、原則として翌年から課税事業者になります。
ただし、特定期間の課税売上高が1,000万円を超えていても、給与等支払額が1,000万円以下であれば、給与等支払額を基準に判定して免税事業者となることができます7。どちらの基準で判定するかは、納税者が選べます。
特定期間の課税売上高で判定するケースをみてみましょう。たとえば、2025年の課税売上高は900万円だったものの、2026年の1月から6月までの課税売上高が1,100万円に達した場合、2027年から課税事業者となります。
| 年度 | 課税売上高 | 事業者区分 |
|---|---|---|
| 2025年 | 900万円 | 免税事業者 |
| 2026年 | 2,000万円(うち1〜6月の売上高は1,100万円) | 免税事業者 |
| 2027年 | 800万円 | 課税事業者 |
このように、消費税の納税義務は過去の売上実績に基づいて判定されます。毎年、前々年と前年上半期の売上高を確認し、必要に応じて給与等支払額も踏まえながら、いつから課税事業者になるのかを把握しておく必要があります。

インボイス制度に登録した時(売上高1,000万円以下でも納税義務あり)
インボイス制度に登録した場合は売上規模にかかわらず、消費税の免除はなくなります。
インボイス制度(正式名称:適格請求書等保存方式)とは、消費税の仕入税額控除の方式に関する新しい制度です。
そもそも課税事業者は、売り上げにかかる消費税額から、仕入れや経費の支払いにかかった消費税額を差し引いて納税額を計算できます。この仕組みを「仕入税額控除」といいます。
インボイス制度開始後は、取引先がこの仕入税額控除の適用を受けるために、原則として取引相手が発行する「適格請求書(インボイス)」が必要になりました。そして、インボイスを発行できるのは課税事業者に限られ、免税事業者はインボイスを発行できません。そのため、免税事業者である個人事業主が課税事業者と取引をした場合、取引先は仕入税額控除を受けられず、税負担が増えてしまう場合があるのです。
インボイス制度の導入により、これまで基準期間の課税売上高が1,000万円以下で免税事業者だった個人事業主も、取引先との関係上、インボイスを発行する必要に迫られるケースが出てきました。インボイスを発行するために登録申請をすれば、売り上げにかかわらず課税事業者となり、消費税の納税義務が発生します。
たとえば、課税売上高が800万円のウェブデザイナーがいたとします。主な取引先である広告代理店(課税事業者)から、「今後の取引のためにインボイスに登録してほしい」と要請されるケースが考えられます。
この場合、ウェブデザイナーは売り上げが1,000万円以下であっても、取引を維持するためにインボイス登録を行い、課税事業者になるという選択を迫られるわけです。東京商工会議所の調べ2によると、インボイス制度開始をきっかけに、企業との取引(BtoB)が中心の免税事業者の78.6%がインボイス登録をしたそうです。
なお、政府はインボイス制度の導入とともに事業者の税負担が急増することを避けるため、免税事業者から課税事業者になった事業者に対して経過措置を設けています。これについては、後ほどインボイス制度の2割特例(2026年分まで)とインボイス制度の3割特例(2027・2028年分)で詳しく解説します。

売り上げ1,000万円以下の個人事業主でもインボイス制度に登録すべき?
インボイス制度の開始によって、これまで免税事業者だった個人事業主は大きな経営判断を迫られるようになりました。インボイス制度に登録すれば消費税の納税義務が生じ、登録しなければ免税事業者のままでいられます。ご自身の事業内容や取引先の状況を考慮して、どちらを選ぶべきか判断しましょう。
インボイス制度に登録した方が良いケース
以下のケースに当てはまる個人事業主は、納税の負担は増えるものの、事業の安定性や将来性を考えてインボイス登録を選択するメリットがあるといえます。
①主な取引先が課税事業者である
顧客が法人や課税事業者の個人事業主である場合、その取引先は仕入税額控除を適用したいと考えます。インボイスを発行できない場合、取引先の控除額が制限されるため、取引先から値下げを要求されたり、インボイスを発行できる他の事業者へ乗り換えられたりするリスクがあります。
たとえば法人向けにコンサルティングサービスを提供しているコンサルタントや、建設現場で元請け企業から仕事を受注している一人親方などは、取引の継続のためにインボイス登録を検討する必要があるでしょう。
②今後、事業を拡大し、課税事業者との取引を増やしたい
現在は小規模でも、将来的に法人との取引を増やしていきたい、公共事業の入札に参加したいといった事業拡大の展望があるなら、先行してインボイスに登録しておくのも一つの戦略です。インボイスを発行できる体制を整えておくことで、ビジネスチャンスを逃さずに済みます。
③自社の設備投資などで多額の消費税を支払っている
原則課税(後述します)では、支払った消費税額が預かった消費税額を上回る場合、その差額の還付を受けられます。たとえば高額な機材を購入した年や、店舗の改装を行った年などは、仕入れにかかる消費税が売り上げにかかる消費税を上回り、消費税の還付金が発生する可能性があります。この還付は課税事業者でなければ受けられません。
免税事業者のままでいた方が良いケース
一方で、あえてインボイスに登録せず、免税事業者のままでいる方が有利に働くケースも存在します。
①主な顧客が一般消費者である(BtoC事業)
インボイスや仕入税額控除を必要としない一般の消費者が顧客の場合は、インボイス登録するメリットは低いといえるでしょう。たとえば、パン屋、美容室、学習塾、整体院などを営む事業者は、インボイスを発行できなくても事業への影響は少ないと考えられます。前述の日本商工会議所の調査2では、一般消費者との取引(BtoC)が中心の事業者でインボイスに登録しているのは24.6%という結果も出ています。
②取引先が簡易課税制度を選択している
取引先が課税事業者であっても、簡易課税制度(後述します)を選択している場合、仕入税額控除の計算にインボイスは不要です。取引先の経理方式によっては、あなたが免税事業者でも問題ないケースがあります。
ただし、取引先がいつ原則課税に変更するかは分からないため、この点だけを理由に判断するのはリスクが伴います。
③事務負担を増やしたくない
課税事業者になると、消費税の申告・納税という新たな事務作業が発生します。日々の取引を税率ごと(標準税率10%、軽減税率8%)に区分して記帳したり、インボイスの要件を満たした請求書を発行・保存したりする必要があり、経理業務が複雑になります。
日本商工会議所の調査2によると、売上高1,000万円以下の事業者の約8割が代表者本人や営業担当者が経理も兼任しています。1人で事業を運営していて経理に時間をかけられない場合、免税事業者のままでいる方が本業に集中できるケースもあるでしょう。
インボイス登録の要否について判断に迷う場合は、税理士などの専門家に相談してみましょう。
個人事業主が納付する消費税の計算方法とシミュレーション
課税事業者になった場合、実際にいくらの消費税を納める必要があるのかを計算しなくてはいけません。個人事業主の消費税の主な計算方法は次のとおりです。
- 原則課税方式
- 簡易課税方式
- 2割特例(2026年分まで)
- 3割特例(2027・2028年分)
原則課税方式(一般課税方式)
原則課税方式とは、お客さまから受け取った消費税から、仕入れなどで自分が支払った消費税を差し引いた金額を納税する、基本的な計算方法です。
納付税額=売り上げにかかる消費税額-仕入などにかかる消費税額
個人事業主も仕入れの際などに消費税を支払っているので、その分を控除することで消費税が二重課税されないように調整されています。仕入れや経費にかかった消費税を差し引くことを「仕入税額控除」といいます。
原則課税は、特に仕入れや経費が多い業種や、高額な投資を計画している個人事業主に適した方式といえます。
簡易課税方式
簡易課税方式とは、売り上げにかかる消費税額に業種ごとの「みなし仕入率」を掛けて仕入控除税額を算出し、納付税額を計算する方法です。
納付税額=売り上げにかかる消費税額- (売り上げにかかる消費税額×みなし仕入率)
年間の取引のすべてを計算するのは事業主の負担が大きくなるので、中小事業者の事務負担を減らす目的で導入されています。原則として基準期間の課税売上高が5,000万円以下で、「消費税簡易課税制度選択届出書」を提出した事業者がこの方式を選ぶことができます。
みなし仕入率は業種によって異なり、たとえば第1種事業(卸売業)であれば90%、第2種事業(小売業)であれば80%というように決まっています。詳しくは国税庁のウェブサイトでご確認ください。
実際の仕入れが少なくても、みなし仕入率に基づいて一定の控除が受けられるため、実際の経費率がみなし仕入率より低い業種では、原則課税より納税額が少なくなるというメリットがあります。
ただし、簡易課税方式を選ぶと、消費税の還付を受けることはできません。また、簡易課税の届出を行うと、最低2年間は簡易課税による納税が必要になります。還付の見込みがある場合は、課税方式の選択は慎重に検討しましょう。
インボイス制度の2割特例(2026年分まで)
政府は、インボイス制度を機に免税事業者から課税事業者になった事業者の税負担や事務負担を軽減するために、期間限定の経過措置を設けています。2026年分までは「2割特例」3が、2027・2028年分には「3割特例」が設けられています。
2割特例が適用された場合、業種や実際の経費額にかかわらず、納付税額を売上税額の2割に抑えられます。
納付税額=売り上げにかかる消費税額×20%
特例の対象となるのは、インボイス発行事業者の登録を受けたことで課税事業者となった個人事業主などです。適用期間は2023年10月1日から2026年9月30日までの日の属する各課税期間となっており、個人事業主は2026年分まで利用できます。事前の届出は不要で、確定申告書に特例適用の旨を付記するだけで適用を受けられます。
インボイス登録を機に課税事業者になった個人事業主にとっては、2割特例が有利になるケースが多いでしょう。
インボイス制度の3割特例(2027・2028年分)
「2割特例」が2026年で終了するのに伴い、急激な税負担の増加を和らげるために新しく決定された経過措置が「3割特例」8です。
2027年分と2028年分は、インボイス登録によって免税事業者から課税事業者となった個人事業主などを対象に、売上税額の3割を納める「3割特例」が利用できます。法人は対象外で、前々年の課税売上高が1,000万円を超えるなど、適用できない場合もあります。
納付税額=売り上げにかかる消費税額×30%
なお、2割特例・3割特例から簡易課税方式への移行を円滑に行うため、2割特例・3割特例の適用後には届出期限の特例が設けられています。通常は、適用を受けたい課税期間の開始前までに届出が必要ですが、届出期限の特例では、2割特例・3割特例を適用した翌課税期間の確定申告期限までに所定の届出書を提出すれば、その翌課税期間から簡易課税方式を使えます。たとえば、2026年分に2割特例を適用した個人事業主が2027年分から簡易課税方式に切り替える場合、届出期限は2028年3月31日です。
消費税の計算シミュレーション
それでは、具体的なモデルケースで、4つの計算方式による納税額の違いを見てみましょう。
【モデルケース】
- 事業内容:ウェブデザイナー(個人事業主)
- 課税売上高:8,000,000円(税抜)
- 課税仕入額(経費):3,000,000円(税抜)
この場合、売り上げにかかる消費税額は8,000,000円×10%=800,000円、仕入などにかかる消費税額は3,000,000円×10%=300,000円です。
1. 原則課税方式の場合
納付税額=売上消費税額800,000円-仕入消費税額300,000円=500,000円
2. 簡易課税方式の場合
ウェブデザイナーは一般的に第5種事業(サービス業)に該当するため、みなし仕入率は50%です。
納付税額=売上消費税額800,000円-(800,000円 × 50%)=400,000円
3. 2割特例の場合
納付税額=売上消費税額800,000円×20%=160,000円
4. 3割特例の場合
納付税額=売上消費税額800,000円×30%=240,000円
【シミュレーション結果の比較】
| 計算方式 | 納税額 |
|---|---|
| 原則課税方式 | 500,000円 |
| 簡易課税方式 | 400,000円 |
| 2割特例(2026年分まで) | 160,000円 |
| 3割特例(2027・2028年分) | 240,000円 |
このケースでは、2割特例は16万円、3割特例は24万円の納税額になります。経過措置が終了した後、同じ取引条件が続くと仮定すると、原則課税方式と簡易課税方式で10万円の差が出る計算です。
ただし、これはあくまで一例です。どの計算方法が最も有利になるかは、業種や経費の状況によって異なります。
消費税の納付方法とタイミング
課税事業者になったら、計算した消費税を期限内に国へ納付しなくてはいけません。ここでは、具体的な納付方法と納付のタイミングについて解説します。
消費税の納付方法
個人事業主の消費税の納付方法は主に以下の5つがあります。
1.電子納税(e-Tax)
国税庁が運営するe-Tax(国税電子申告・納税システム)を利用し、消費税の納付手続きを自宅やオフィスからオンラインで行う方法です。
申告データを送信すると、「納付区分番号通知」がメッセージボックスに届きます。この通知に利用可能な納付方法が記載されています。e-Tax上の操作で銀行口座からの振替ができたり、インターネットバンキングから納付できたりします。
2.振替納税
口座引き落としで消費税を納付する方法です。事前に税務署もしくは金融機関へ専用の依頼書を提出するか、e-Taxで依頼書を提出する必要があります。口座の変更や振替納税の取りやめ依頼をした場合や所轄の税務署が変更となる場合を除き、次回以降も自動で振替納税が行われます。
3.クレジットカード納付
国税クレジットカードお支払いサイト上で、クレジットカード情報や納付者の情報を入力し、消費税を納付する方法です。Visa、Mastercard、JCB、American Express、Diners Clubが利用できます。基本的には24時間利用できますが、e-Taxからアクセスする場合は、e-Taxの利用可能時間内に限られます。納付税額に応じた決済手数料がかかったり、領収証書が発行されなかったりするデメリットもあります。
4.コンビニ納付
自宅のパソコンなどで納付用のQRコードを作成・出力し、コンビニエンスストアで納付する方法です。作成した納付用QRコードをコンビニの情報端末機に読み取らせると、端末からバーコードのついた納付書が出力されます。納付書をレジに持参し、現金で納付します。なお、QRコードでのコンビニ納付を利用できるのは、納付税額が30万円以下の場合です。
5.窓口納付
金融機関もしくは所轄の税務署の窓口4で納付書を持参し、現金や小切手に納付書を添えて納付する方法です。金融機関に納付書の在庫がない場合は、所轄の税務署に行く必要があります。
自分のライフスタイルや資金繰りの状況に合わせて、便利な方法を選択しましょう。
消費税はいつ納付する?
個人事業主の消費税の申告と納付の期限は、原則として課税期間の翌年の3月31日です。所得税の確定申告期限(原則3月15日)とは異なるため、混同しないように注意が必要です。
2026年分(2026年1月1日〜12月31日)の消費税は、2027年3月31日までに申告・納付する必要があります9。
また、納税額によっては「中間申告5」が必要になる場合があります。中間申告とは、年間の納税額の一部を前払いする制度で、一度の納税負担が大きくなるのを防ぐための仕組みです。
中間申告の要否は、直前の課税期間の消費税の年税額(地方消費税を含まない国税分のみ)によって決まります。
| 直前の課税期間の年税額 | 中間申告の回数 | 対象期間(個人事業主) | 申告・納付期限(原則) |
|---|---|---|---|
| 48万円以下 | 不要 | - | - |
| 48万円超~400万円以下 | 年1回 | 1〜6月の6か月分 | 8月31日 |
| 400万円超~4,800万円以下 | 年3回 | 1〜3月分 4〜6月分 7〜9月分 |
5月31日 8月31日 11月30日 |
| 4,800万円超 | 年11回 | 1〜11月の各1か月分 | 1〜3月の各月分:5月末 4〜11月の各月分:各中間申告対象期間の末日から2か月以内 |
消費税の納税資金は、日々の売り上げの中から計画的に準備しておく必要があります。
無料で請求書業務をラクに!Square 請求書ならインボイスにも対応
インボイス制度の開始により、個人事業主の請求業務は以前より複雑になりました。適格請求書発行事業者の登録番号や、税率ごとの消費税額など、記載すべき項目が増え、手作業での作成や管理はミスの原因にもなりかねません。請求業務の負担軽減や効率化を目指す事業者は「Square 請求書」を活用しましょう。
インボイス制度に対応したオンライン請求書を簡単作成
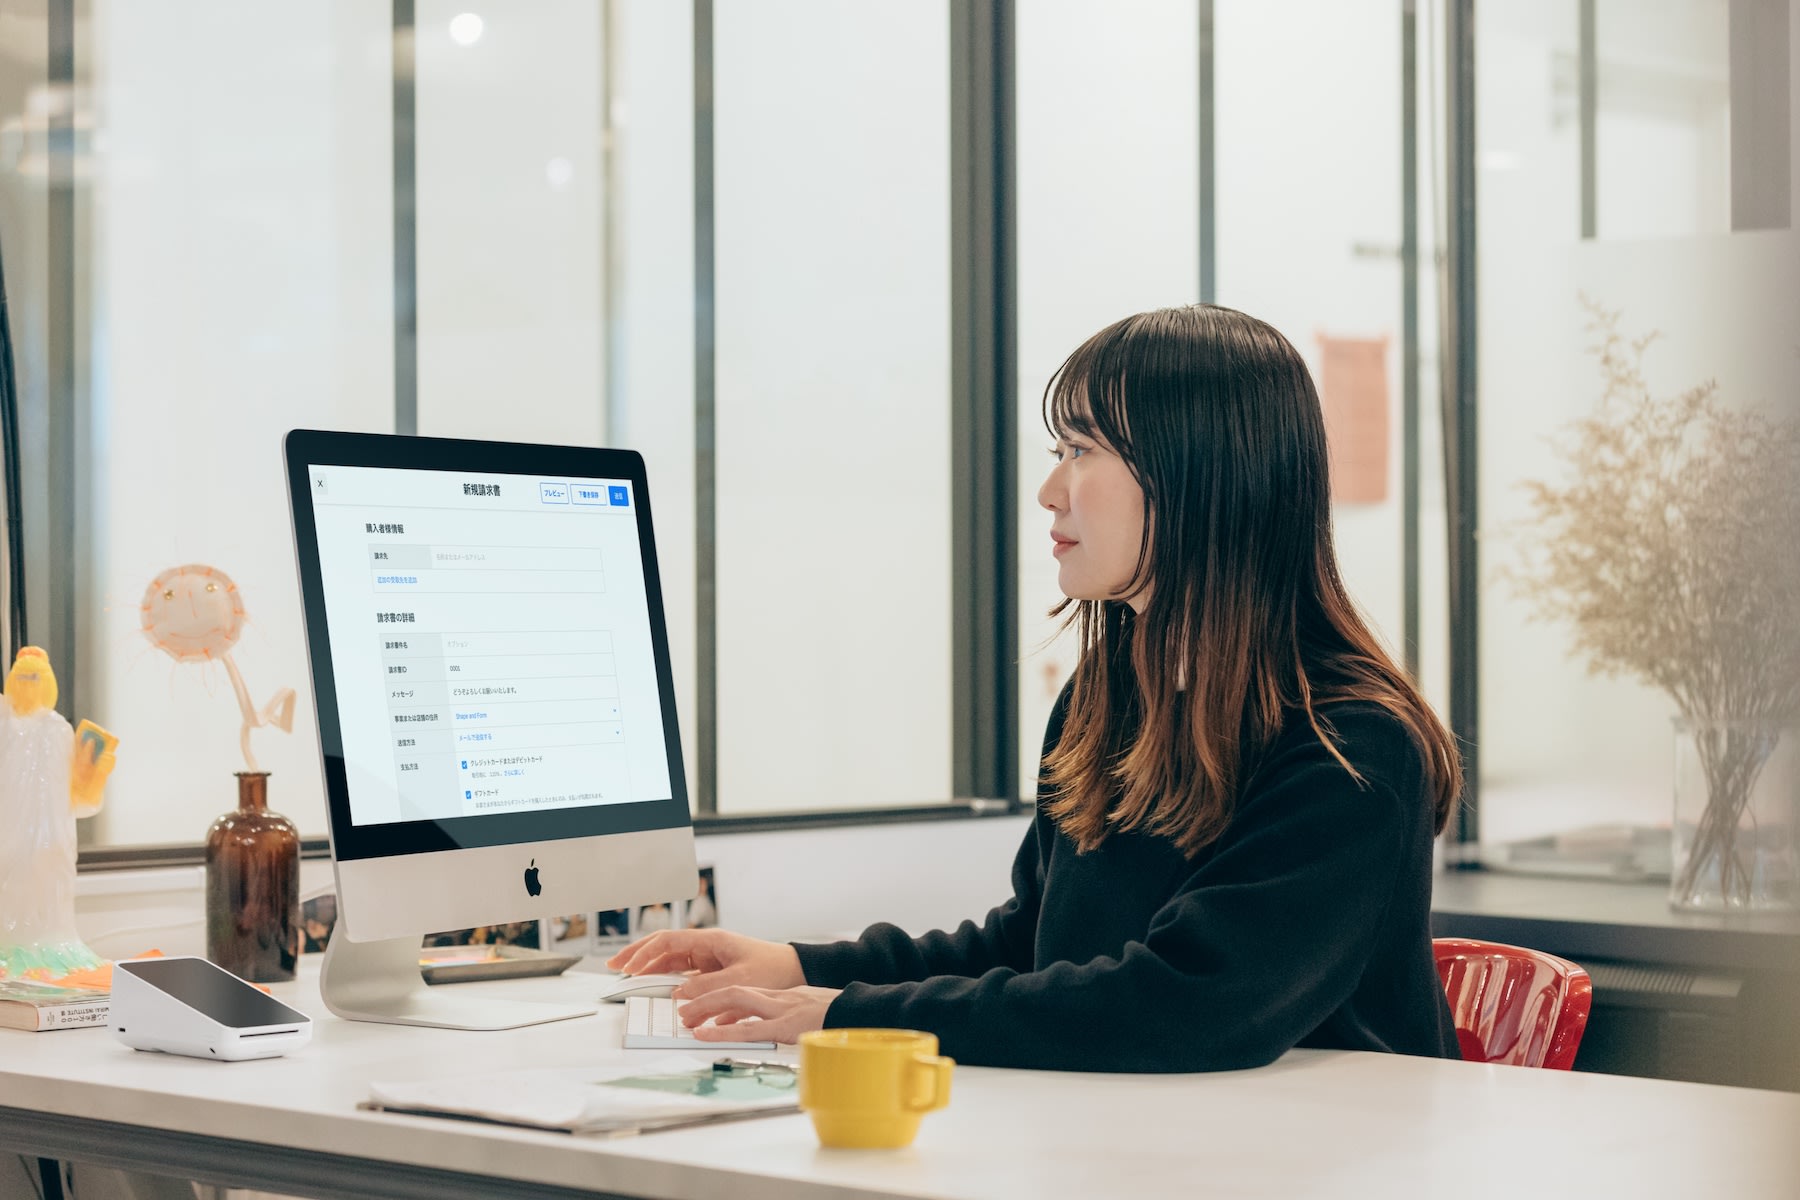
Square 請求書は、インボイス制度の要件を満たした請求書を、オンライン上で誰でも簡単に作成できるサービスです。
必要な項目を設定し、登録番号や税率ごとの金額を確認することで、適格請求書の作成に対応できます。一度設定すれば、取引先情報や品目などを保存して次回以降も簡単に呼び出せます。作成した請求書はメールやSMSで顧客に直接送信でき、印刷や郵送の手間とコストを削減可能です。
フリープランは月額料金0円で利用でき、費用は顧客が請求書に記載されたリンクからクレジットカード決済したときの決済手数料のみです。初期費用や月額固定費はかかりません。
入金状況の管理や自動リマインダー機能で事務負担を軽減
Square 請求書を使えば、どの請求書が支払済みで、どれが未払いなのかを管理画面で一元管理できます。また、支払期日が近づいている、または過ぎている請求書について、顧客へ自動でリマインダー(催促メール)を送信する設定も可能です。入金確認や催促の連絡といった精神的な負担のかかる作業から解放されます。
インボイス制度への対応を機に、請求書業務全体のデジタル化を検討してみてはいかがでしょうか。
請求書の作成から送信まで簡単スピード対応
Square 請求書は決済機能付きのクラウド請求書サービスです。無料ではじめられ、自動送信や定期送信など便利な機能も盛りだくさん。フリーランス、個人事業主、業務請負やサービス請負業の請求業務を簡単に効率化できます。
まとめ
消費税の納税義務は、前々年の課税売上高やインボイス登録の有無などで決まります。2026年分までは2割特例、2027・2028年分は条件を満たす個人事業主に3割特例が設けられています。自分に適用できる計算方法と申告期限を確認しましょう。請求書作成や入金管理はSquare 請求書も活用できます。
よくある質問

個人事業主の消費税に関して、多く寄せられる質問に回答します。
個人事業主の課税売上高とは?
個人事業主の課税売上高とは、消費税の課税対象となる取引の売上金額の合計です。消費税がかからない非課税取引(土地の譲渡、社会保険医療の給付など)や、不課税取引(給与、配当金、保険金など)の金額は含まれません。
基本的には、事業で得たほとんどの売り上げが課税売上高に該当すると考えてよいでしょう。
免税事業者でも消費税は請求できる?
免税事業者でも、取引先に消費税を請求すること自体は法律で禁止されていません。しかし、インボイス制度の開始後は注意が必要です。
免税事業者はインボイスを発行できませんが、取引先(課税事業者)は経過措置により一定割合の仕入税額控除を受けられます。つまり、取引先の負担が増えることになります。そのため、取引の継続のために消費税相当額の値引きを求められるケースが考えられます。ただし、取引先からの一方的な値下げ要求は独占禁止法上の問題になる恐れがあります。
課税事業者になるよう要請すること自体は独占禁止法上問題になりませんが、それにとどまらず、課税事業者にならなければ取引価格を引き下げる、それにも応じなければ取引を打ち切るなどと一方的に通告することは、独占禁止法上問題となるおそれがあります。また、課税事業者となるに際し、価格交渉の場において明示的な協議なしに価格を据え置く場合も同様です。
— 公正取引委員会、インボイス制度後の免税事業者との取引に係る下請法等の考え⽅6
取引先とのやり取りで不安がある場合は、公的な窓口への相談を検討してみてください。
売上高が1,000万円を超えたら法人化した方がいい?
法人化すべきかどうかは、事業者の事業規模や将来の展望などによって異なります。
一定以上の所得になると所得税率よりも法人税率の方が低くなる、社会的信用が向上するといった点が法人化のメリットです。一方で、社会保険料の負担が増える、会社の設立に登記費用などのコストがかかるといったデメリットもあります。
売り上げが1,000万円を超えて消費税の納税義務が発生したことだけを理由に、法人化を判断するのは避けた方が良いでしょう。判断に迷う場合は、税理士などの専門家に相談することをおすすめします。
Squareのブログでは、起業したい、自分のビジネスをさらに発展させたい、と考える人に向けて情報を発信しています。お届けするのは集客に使えるアイデア、資金運用や税金の知識、最新のキャッシュレス事情など。また、Square加盟店の取材記事では、日々経営に向き合う人たちの試行錯誤の様子や、乗り越えてきた壁を垣間見ることができます。Squareブログ編集チームでは、記事を通してビジネスの立ち上げから日々の運営、成長をサポートします。
執筆は2020年7月7日時点の情報を参照しています。2026年10月19日に一部情報を更新しました。当ウェブサイトからリンクした外部のウェブサイトの内容については、Squareは責任を負いません。