

※本記事の内容は一般的な情報提供のみを目的にして作成されています。法務、税務、会計等に関する専門的な助言が必要な場合には、必ず適切な専門家にご相談ください。
個人事業主として働いていると、「国民年金だけで老後の生活費をまかなえるのか」と不安を感じることもあるでしょう。老後資金を自分で積み立てる選択肢のひとつがiDeCo(イデコ)です。節税効果のある老後への積立方法として注目される一方、原則60歳まで引き出せないというデメリットもあります。また、掛金上限が会社員と個人事業主などで異なります。
iDeCoへの加入を考えている個人事業主の中には、「いくらまで積み立てられる?」「掛金は経費になる?」などが気になっている人もいるでしょう。この記事では、個人事業主のiDeCo加入条件や、2026年12月から適用される変更点、節税の計算例、デメリット、始め方を解説します。
📝この記事のポイント
- iDeCoは、自分で掛金を積み立てて運用し、老後資金を準備する私的年金制度
- 第1号加入者の掛金上限は2026年12月分から月6万8,000円から月7万5,000円に引き上げ予定
- 掛金は事業経費ではなく、小規模企業共済等掛金控除の対象になる
- 掛金の所得控除や運用益の非課税制度がある一方、原則60歳まで引き出せない
- 無理なく積み立てられる金額を算出するには、Squareのツールを活用して事業の入出金を正確に把握することも選択肢になる
目次
- 個人事業主が利用できるiDeCoとは?
・加入できる人の条件
・国民年金基金・小規模企業共済・NISAとの違い - iDeCoの掛金上限は?2026年12月の改正点
・個人事業主は月6万8,000円→7万5,000円へ
・加入可能年齢が70歳未満まで引き上げ
・掛金を増額するには変更手続きが必要 - 個人事業主がiDeCoで得られる節税メリット
・掛金全額が所得控除の対象になる
・月額掛金別の節税シミュレーション - 個人事業主のiDeCo掛金は経費になる?
・確定申告ではどこに記入する?
・帳簿ではどう管理すればいい? - iDeCoの注意点・デメリット
・原則60歳まで引き出せない
・受取時の税金に注意が必要
・元本割れするリスクがある
・所得が少ない年は節税効果が小さくなる
・NISA・小規模企業共済との使い分け - 個人事業主がiDeCoを始める手順
・事業資金に余裕がある掛金を決める
・金融機関と運用商品を選ぶ - 事業の売上管理にはSquareが便利
- まとめ
- よくある質問
・個人事業主のiDeCo掛金上限はいくらですか?
・iDeCoのメリット・デメリットは何ですか?
・途中で掛金を減らしたり止めたりできますか?
・2026年12月の改正後、掛金は自動で増えますか?
個人事業主が利用できるiDeCoとは?
iDeCo(個人型確定拠出年金)は、加入者が自分で掛金を出し、金融機関が用意する定期預金や投資信託などから商品を選んで運用する私的年金制度です。公的年金に上乗せする老後資金を準備でき、将来の受取額は運用結果で変わります1。
特に個人事業主は、国民年金と厚生年金などのいわゆる「2階建て」の年金の仕組みがある会社員と異なり、国民年金を中心に老後の備えを計画するケースが多いため、将来の保障を上乗せするためにiDeCoを検討している人も多いでしょう。
ただしiDeCoは老後まで使えないため、事業の運転資金や緊急時の生活予備費などとは分け、余剰資金を使って積み立てるのが安全です。
加入できる人の条件
iDeCoには、個人事業主やフリーランスだけでなく、会社員、公務員、専業主婦(主夫)なども加入できます。加入できる人は、国民年金の被保険者区分によって分けられます。
2026年11月までの主な加入対象者と年齢条件は、以下のとおりです。
| 被保険者区分 | 主な対象者 | 加入できる年齢 |
|---|---|---|
| 第1号被保険者 | 個人事業主、フリーランス、学生など | 20歳以上60歳未満 |
| 第2号被保険者 | 会社員、公務員など | 原則65歳未満 |
| 第3号被保険者 | 会社員・公務員などに扶養される配偶者 | 20歳以上60歳未満 |
| 任意加入被保険者 | 国民年金に任意加入している人 | 原則60歳以上65歳未満など |
一方で、以下に当てはまる人は加入できません2。
- 原則、国民年金保険料の免除・納付猶予を受けている人
- 農業者年金の被保険者
- 企業型確定拠出年金(企業型DC)でマッチング拠出を行っている人
ただし、国民年金保険料の免除を受けている人でも、障害基礎年金を受給している人などは加入できる場合があります。また、国民年金保険料が未納の月は、その月のiDeCo掛金を拠出できません。ちなみに上記の「マッチング拠出」とは、会社が拠出する掛金に従業員本人が掛金を上乗せする仕組みで、iDeCoとの併用はできません。
なお、2026年12月からは上記の表に加えて、一定の条件を満たす60歳以上70歳未満の人にも加入対象が拡大されます。これについては、iDeCoの掛金上限は?2026年12月の改正点の章で詳しく解説します。
国民年金基金・小規模企業共済・NISAとの違い
iDeCoと併せて検討されることの多い制度には、国民年金基金や小規模企業共済、NISA(少額投資非課税制度)があります。それぞれ対象者や目的、税制上の優遇が異なるため、違いを理解しておきましょう。
国民年金基金
国民年金基金は、個人事業主などの国民年金第1号被保険者が、公的年金に上乗せして加入できる年金制度です。iDeCoでは自分で運用商品を選び、運用結果によって受取額が変動するのに対し、国民年金基金は加入時に選んだ給付の型や口数などに応じて将来の年金額が決まります9。
iDeCoとの併用はできますが、掛金の上限は共通になっているため、配分を考えなければなりません。共通の掛け金上限は2026年12月分から合計月7万5,000円になります。また、国民年金基金の掛金は全額が「社会保険料控除」の対象になります10。
小規模企業共済
小規模企業共済は、個人事業主や小規模企業の役員が廃業・退職に備えて積み立てる経営者の退職金制度です。掛金は月1,000円から7万円まで500円単位で設定でき、iDeCoとは別枠で併用できます11。
小規模企業共済の掛金も、iDeCoと同じく全額が後述する「小規模企業共済等掛金控除」の対象になるため、所得税や住民税の負担を軽減できます6。iDeCoが主に老後の生活資金を準備する制度であるのに対し、小規模企業共済は廃業や退職後の生活再建に備える目的があります。
NISA
NISA(少額投資非課税制度)は、株式や投資信託などへの投資で得られる売却益や配当金・分配金が非課税になる制度です。日本国内に住み、口座を開設する年の1月1日時点で18歳以上の人が利用でき、年間投資枠は最大360万円、非課税保有限度額は最大1,800万円です12。
iDeCoや小規模企業共済とは異なり、NISAで投資した金額は所得控除の対象になりません。NISAの税制上のメリットは、投資によって得た利益が非課税になることです。また、iDeCoとは異なり、NISA口座で保有する商品は好きなタイミングで売却して現金化できます12。
iDeCoの掛金上限は?2026年12月の改正点
2026年12月1日から、iDeCoの掛金上限額や加入可能年齢などが変更される予定3です。主な変更点を確認しましょう。
個人事業主は月6万8,000円→7万5,000円へ
iDeCoの掛金上限額は、職業や公的年金の加入状況などに応じた「iDeCoの加入区分」によって設定されています。勤務先に企業年金がある場合は、その掛金額などによっても上限額が変わります。変更後の加入区分ごとの上限額を、以下の表にまとめました。
| 加入区分 | 2026年12月分以降 |
|---|---|
| 第1号:個人事業主・フリーランスなど | 月7万5,000円(※1) |
| 第2号:企業年金のない会社員 | 月6万2,000円 |
| 第2号:企業年金のある会社員 | 企業年金等と合計で月6万2,000円(※2) |
| 第2号:公務員 | 企業年金等と合計で月6万2,000円(※2) |
| 第3号:専業主婦(主夫)など | 月2万3,000円(変更なし) |
| 第4号:国民年金の任意加入被保険者 | 月7万5,000円(※1) |
| 第5号:国民年金の被保険者ではない60歳以上70歳未満の人(所定の要件あり) | 月6万2,000円(※2) |
※1:第1号・第4号の上限額は、国民年金基金の掛金などとの合算枠
※2:企業年金等がある場合、その掛金額・掛金相当額を6万2,000円から差し引いた残額がiDeCoの上限
なお、iDeCoの最低掛金額は、改正後も原則月5,000円と変更はありません。
個人事業主・フリーランスの場合
国民年金第1号被保険者である個人事業主やフリーランスは、iDeCoの掛金上限額が月6万8,000円から月7万5,000円に引き上げられます。年間に換算すると、2027年以降は従来の81万6,000円から90万円へと、最大8万4,000円多く積み立てられる計算です。
また、国民年金基金にも加入している場合は、iDeCoとの掛金合計を月7万5,000円以内に収める必要があります。さらに付加保険料を月400円納めている場合、iDeCoの掛金は1,000円単位で設定するため、改正後に毎月定額で拠出する場合の上限は月7万4,000円になります。
会社員・公務員の場合
企業年金のない会社員は、iDeCoの掛金上限額が月2万3,000円から月6万2,000円へと大幅に引き上げられます。
一方、企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)などに加入している会社員、公務員については、iDeCoと企業年金等の共通上限が月6万2,000円となります。企業年金等の掛金額によっては、iDeCoに拠出できる金額が少なくなったり、拠出できなかったりする場合もあります。
専業主婦(主夫)の場合
国民年金第3号被保険者である専業主婦(主夫)などの掛金上限額は、月2万3,000円のままで変更はありません。
加入可能年齢が70歳未満まで引き上げ
2026年12月1日から、iDeCoの加入可能年齢が原則65歳未満から70歳未満へ引き上げられます。また、iDeCoの加入条件である「国民年金に加入していること」に関しても、60歳以上70歳未満の場合は必須条件ではなくなります。つまり、60歳を過ぎて国民年金の加入対象から外れた人も、iDeCoに加入して老後資金を積み立てられるようになります。
今回の拡大の対象となるのは、60歳以上70歳未満で、次のいずれかに当てはまる人です。
- すでにiDeCoで積み立てている人:掛金の拠出を引き続き行えます。
- 掛金の拠出を止め、資産の運用だけを続けている人:掛金の拠出を再開できます。
- 企業年金からiDeCoへ資産を移す人:移した資産の運用に加え、新たな掛金を拠出できます。
なお、上記のいずれにも当てはまらず、これまでiDeCoの利用がなく、企業年金から移す資産もない人も60歳以上70歳未満であれば、新しくiDeCoを始められる経過措置が設けられます。経過措置は2026年12月1日から2029年11月30日までの期間限定です。どの場合も、老齢基礎年金やiDeCoの老齢給付金を受給していないこと、マッチング拠出をしていないことが条件になります3。
掛金を増額するには変更手続きが必要
2026年12月の制度改正に合わせてiDeCoの掛金増額を希望する場合は、利用している金融機関を通じて掛金額の変更手続きを行う必要があります5。掛金額は、12月分から翌年11月分までの1年間に、原則1回変更できます。
新しい上限額が適用されるのは2026年12月分からで、通常は2027年1月に口座から引き落とされます。2027年1月に引き落とされる2026年12月分の掛金は、2027年分の所得控除の対象になります。
個人事業主がiDeCoで得られる節税メリット
iDeCoには、掛金を拠出するとき、運用するとき、受け取るときの税制優遇があります。ただし、優遇が受けられる金額は個人の所得や受取方法によって異なります。
掛金全額が所得控除の対象になる
支払ったiDeCo掛金は「小規模企業共済等掛金控除」として所得から差し引けます。税金そのものから掛金を差し引く税額控除ではなく、所得税や住民税を計算するときの所得を減らす仕組みです6。
復興特別所得税などを除いた単純計算で試算してみましょう。たとえば月2万円を12か月積み立てると、年間の掛金は24万円になります。この額を、所得税や住民税を計算するうえで使う所得額から差し引くことができます。所得税率10%・住民税所得割10%と仮定すれば、概算で4万8,000円の税負担が軽減できることになります(実際の軽減額は所得や各種控除によって異なり、所得税・住民税が課税されない場合は軽減効果がありません)。
月額掛金別の節税シミュレーション
以下は毎月同額を12か月拠出し、所得税10%・住民税10%と仮定した概算です。運用損益、手数料、復興特別所得税は含みません。
| 月額掛金 | 年間掛金 | 概算の税負担軽減額 |
|---|---|---|
| 5,000円 | 6万円 | 約1万2,000円 |
| 1万円 | 12万円 | 約2万4,000円 |
| 2万円 | 24万円 | 約4万8,000円 |
| 6万8,000円 | 81万6,000円 | 約16万3,200円 |
| 7万5,000円 | 90万円 | 約18万円 |
※月7万5,000円の掛金での概算は、税制改正後の2026年12月分からの上限額で12か月拠出した場合の参考例です。実際の税負担軽減額は、所得や各種控除によって異なります。
なお、受け取り時の税制優遇については、受取時の税金に注意が必要の章で詳しく解説します。
個人事業主のiDeCo掛金は経費になる?
個人事業主が自分のために支払うiDeCo掛金は、事業の必要経費にはなりません。 確定申告では、事業所得から差し引く経費ではなく、所得控除の「小規模企業共済等掛金控除」として扱います6。
必要経費:売り上げから差し引いて事業所得を計算するもの
例)仕入れにかかる費用、事務所の賃料・光熱費など
所得控除:税金を計算する際に、所得から差し引ける金額
例)小規模企業共済等掛金控除、社会保険料控除、基礎控除など
たとえば売り上げ500万円・事業の必要経費200万円なら、単純化した事業所得は300万円です。iDeCo掛金が年24万円の場合、確定申告ではほかの所得控除とともに24万円を控除して課税所得を計算します。
確定申告ではどこに記入する?
確定申告書を作成する際、iDeCoの掛金は「小規模企業共済等掛金控除」の項目に入力します。国民年金基金連合会が発行する「小規模企業共済等掛金払込証明書」で支払額を確認してください7。
帳簿ではどう管理すればいい?
事業用口座から個人のiDeCo掛金を引き落とした場合、事業の帳簿では一般に「事業主貸」など、私的支出として処理します。
iDeCoの注意点・デメリット
個人事業主がiDeCoを利用するうえでの大きな課題は、お金を必要なときに引き出せないことです。売上や入金が月ごとに変わる人は、資金繰りへの影響を重視しましょう。
原則60歳まで引き出せない
iDeCo資産は原則60歳まで引き出せません。60歳から老齢給付金を受け取るには通常、通算加入者等期間が10年以上必要で、期間が短ければ受け取れる年齢が後ろにずれます。企業型DCを含めて通算加入者等期間がない人が60歳以降に初めて加入する場合は、加入から5年を経過した日から受け取れます8。
税金や家賃、仕入れ、設備更新、売上減少時の生活費に必要なお金まで積み立てると、事業継続が難しくなるおそれがあります。緊急予備資金を確保してから掛金を決めましょう。
受取時の税金に注意が必要
iDeCoで積み立てた金額を老後に受け取る方法は基本、「一時金」としてまとめて受け取る方式と、「年金」として分割して受け取る方式の2種類があります。金融機関によっては、両方を組み合わせることもできます。それぞれに税負担を抑える控除がありますが、ほかの退職金や年金を受け取る時期によって税額が変わることがあるため注意が必要です。
一時金として受け取る場合は「退職所得控除」の対象になります。iDeCoの掛金を拠出した期間などに応じた金額を、受取額から差し引いて税金を計算します。ただし、会社の退職金や、廃業時などに小規模企業共済の積立金を一括で受け取る場合なども同じ控除を使います。受け取る年や順序、それぞれの計算対象となる期間の重なりによっては、退職所得控除額が調整されることがあります13。
年金で受け取る場合は「公的年金等控除」の対象になります。この場合は、その年に受け取ったiDeCoの年金と、老齢基礎年金・老齢厚生年金などを合計し、そこから控除額を差し引いて所得を計算します。iDeCoだけに独立した控除枠があるわけではないため、他の年金の受取額によっては、iDeCoの受け取りで税負担が増えることもあります14。
受け取り方を決める際は、iDeCoの残高だけでなく、退職金や小規模企業共済の受取予定、公的年金の見込額も並べて確認しましょう。そのうえで、一時金・年金・両方の組み合わせについて、税金を差し引いた後に手元に残る金額を比較することが大切です。
元本割れするリスクがある
iDeCo制度で出た運用益は原則、非課税で再投資されます。ただし、投資信託には値下がりのリスクがあり、掛金総額より受取額が少なくなる可能性もあります。元本確保型の商品でも、手数料を含めると資産が目減りする場合がある点には注意が必要です。
所得が少ない年は節税効果が小さくなる
所得税がかからない年や所得が少ない年には、掛金の所得控除による効果が少なくなる、あるいはなくなる点にも注意しましょう。お財布事情に合わせて掛金を減額したり拠出を止めたりする手続きはできますが、積み立て済みの資産を自由に引き出せるわけではありません2。また、掛金の拠出を停止しても、積み立てた資産の管理に手数料がかかります。
NISA・小規模企業共済との使い分け
NISAには掛金の所得控除がありませんが、保有商品を売却してお金を引き出せます。小規模企業共済は廃業・退職に備える制度で、iDeCoと用途や受取条件が異なります。
近いうちに使う事業資金は預貯金で確保し、目的を限定しない資産形成にはNISA、老後資金にはiDeCoを検討するなど、お金の用途から選ぶと整理しやすくなります。
個人事業主がiDeCoを始める手順
加入前には、資格と上限、掛金に回せる資金、金融機関と商品、確定申告の方法を確認しましょう。
事業資金に余裕がある掛金を決める
まず生活費、事業の固定費、税金、保険料、仕入れ資金、設備の更新費用を見積もります。そのうえで、利益が少ない月にも継続できる額を考えましょう。最初から上限まで積み立てる必要はなく、月5,000円から始められます。国民年金基金や付加年金を利用している場合は掛金枠を確認しましょう。
金融機関と運用商品を選ぶ
iDeCoを扱う金融機関(運営管理機関)を比較し、手数料、投資信託・定期預金などの商品、操作画面やサポートを確認します。申込時には国民年金の被保険者区分や基礎年金番号などを用意しましょう。通常、掛金は対象月の翌月26日(休業日の場合は翌営業日)に口座振替されます4。
事業の売上管理にはSquareが便利
個人事業主がiDeCoの掛金を無理なく決め、安心して老後資金を積み立てるためには、毎月の請求額と入金予定を把握しておくことが大切です。Squareでは、ビジネスに役立つさまざまなツールを提供しています。
店舗やオンラインでの販売業務が多い事業には、Square POSレジがおすすめです。商品やサービスの販売時に会計を受け付け、販売した商品、数量、金額などを取引ごとに記録できるPOSシステムで、お手持ちのタブレットやスマートフォンにアプリを入れるだけで利用できます。現金での会計のほか、Squareで受け付けたキャッシュレス決済の情報もまとめて確認できるため、レジの記録を見返しながら日々の売り上げを把握できます。Square POSレジは無料で利用でき、かかるのはキャッシュレス決済を受け付けた際の決済手数料のみです。
Square POSレジで店舗の効率をアップ
Square POSレジは、中小企業や個人事業主の業務効率化に役立つ無料アプリです。会計業務に加え、売上分析や在庫管理、スタッフ・顧客の情報管理など、高度な業務も1つのアプリ内で行えます。
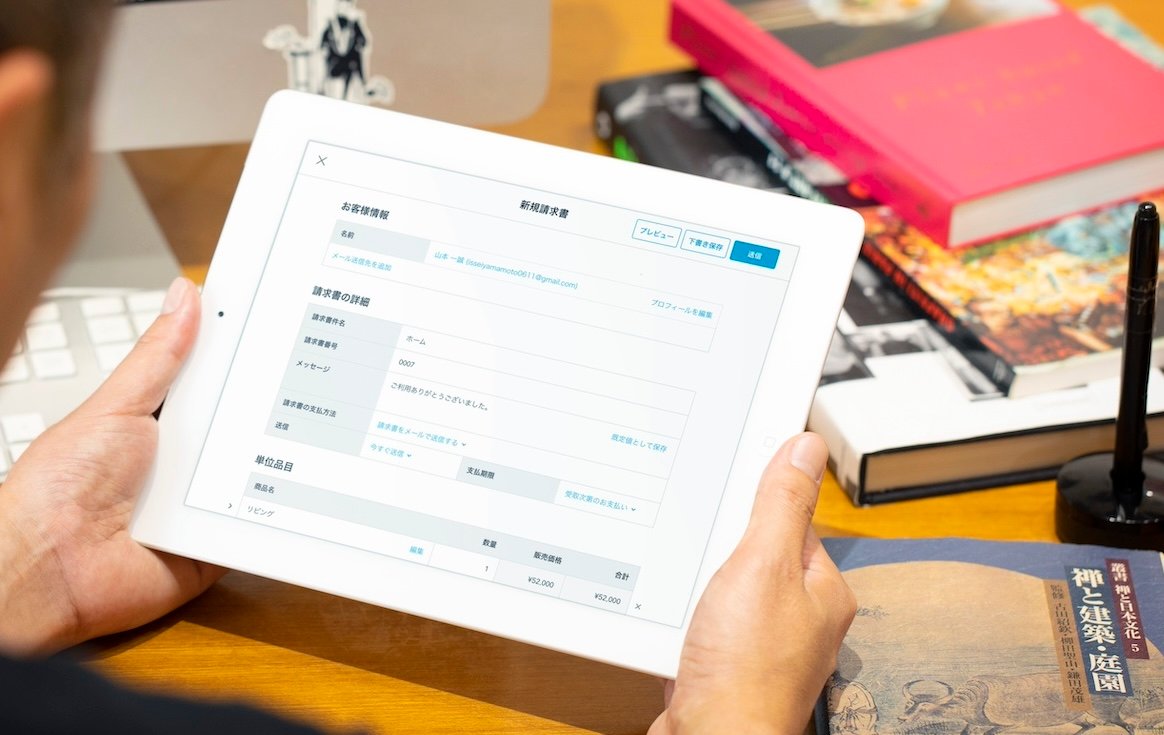
取引先に請求書を送って代金を受け取る事業では、Square 請求書も役立ちます。見積書や請求書をオンラインで作成し、メールやSMSなどで送信できます。お客さまは届いた請求書からオンラインで支払えるため、紙の書類を印刷・郵送する手間を減らせます。送信した請求書の支払い状況も簡単に確認でき、未払いの請求書を絞り込んで把握することも可能です。
まとめ
iDeCoは、節税効果のある老後への積立方法として、個人事業主が検討できる制度の1つです。2026年12月分からは、掛金上限(国民年金基金との合算)が月7万5,000円へ引き上げられる予定です。
節税に役立つ一方、原則60歳まで資産を引き出せないため、まずは家計と事業の資金繰りを確認しましょう。無理のない掛金を決め、制度の特徴を理解したうえで始めることが大切です。
よくある質問

iDeCoの加入を検討している個人事業主からのよくある疑問に回答します。
個人事業主のiDeCo掛金上限はいくらですか?
2026年11月分までは、国民年金第1号被保険者などの場合、国民年金基金との合算で月6万8,000円です。2026年12月分からは月7万5,000円へ引き上げられる予定です。付加保険料を月400円納めている場合、毎月定額で拠出するiDeCo掛金の上限は、改正前が月6万7,000円、改正後が月7万4,000円です。
iDeCoのメリット・デメリットは何ですか?
メリットは、老後資金を積み立てながら、掛金の全額所得控除、運用益の非課税、受取時の控除といった税制優遇を受けられることです。デメリットは、原則60歳まで引き出せないこと、運用商品によっては元本割れすること、加入・運用などに手数料がかかること、所得が少ない年は掛金の所得控除による節税効果が小さくなる場合があることなどが挙げられます。
途中で掛金を減らしたり止めたりできますか?
所定の手続きで減額や拠出停止はできます。ただし、積み立てた資産を任意に引き出せるわけではありません。
2026年12月の改正後、掛金は自動で増えますか?
いいえ。上限額が増えても、現在の掛金を増やすには変更手続きが必要です。2026年12月分は通常2027年1月に引き落とされ、2027年分の所得控除の対象になります。手続き期限は利用している金融機関で確認してください。
Squareのブログでは、起業したい、自分のビジネスをさらに発展させたい、と考える人に向けて情報を発信しています。お届けするのは集客に使えるアイデア、資金運用や税金の知識、最新のキャッシュレス事情など。また、Square加盟店の取材記事では、日々経営に向き合う人たちの試行錯誤の様子や、乗り越えてきた壁を垣間見ることができます。Squareブログ編集チームでは、記事を通してビジネスの立ち上げから日々の運営、成長をサポートします。
執筆は2026年10月16日時点の情報を参照しています。当ウェブサイトからリンクした外部のウェブサイトの内容については、Squareは責任を負いません。
1:iDeCoの資産運用とは(国民年金基金連合会)
2:よくあるご質問:加入資格・掛金・保険料(国民年金基金連合会)
3:2026年12月の制度改正の概要(国民年金基金連合会)
4:iDeCo加入手続きについて(国民年金基金連合会)
5:iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内(2026年8月、国民年金基金連合会)
6:No.1135 小規模企業共済等掛金控除(2026年4月1日現在、国税庁)
7:iDeCo掛金を支払った場合の入力方法(国税庁)
8:iDeCoの給付・受取開始年齢(国民年金基金連合会)
9:掛金・年金額を調べる(国民年金基金連合会)
10:よくあるご質問(掛金納付に関して)(国民年金基金連合会)
11:加入をご検討中の方へ小規模企業共済とは(中小企業基盤整備機構)
12:NISAを知る(金融庁)
13:No.2732 退職手当等に対する源泉徴収(2026年4月1日現在、国税庁)
14:No.1600 公的年金等の課税関係(国税庁)