

源泉徴収とは、事業者が給与を支払う際に所得税などを差し引いて国へ納めることです。年末調整は、毎月差し引いた税額と1年間の本来の税額との差を精算する手続きです。源泉徴収簿は、その計算を従業員ごとに整理するために役立ちます。
事業者にとって年末調整は負担が大きいものですが、「源泉徴収簿」をこまめにつけていくことによってスムーズに進めることができます。源泉徴収簿自体に作成・提出の義務はありませんが、年末調整の負担は少しでも軽減したいところです。この記事では、源泉徴収簿を作成・管理するうえで知っておきたいことや源泉徴収票との違い、書き方を解説します。
📝この記事のポイント
- 源泉徴収簿は、年末調整を正確に行うために従業員ごとの給与・源泉徴収税額を記録する帳簿
- 作成・提出は法律上必須ではなく、給与台帳などでも代用できる
- 毎月の給与・賞与と扶養情報を記録し、年末調整時に年間税額を精算する
- 源泉徴収票は年間の給与や税額を従業員に知らせる書類で、源泉徴収簿は源泉徴収票作成のための帳簿
- Squareのスタッフ管理機能を使えば、給与計算の基礎となる勤務時間や勤怠情報をまとめて管理できる
目次
- 源泉徴収簿とは
・なぜ作成が勧められているのか
・源泉徴収票との違い - 源泉徴収簿の書き方の決まり
・記入の手順 - 源泉徴収簿は提出が必要?
- 源泉徴収簿は何年保管すべき?
- Squareのスタッフ管理機能で勤務状況を把握
- まとめ
- よくある質問
・源泉徴収簿に作成義務や提出義務はありますか?
・源泉徴収簿はエクセルで作成できますか?
・源泉徴収簿と源泉徴収票の違いは何ですか?
源泉徴収簿とは
源泉徴収簿とは、事業者が年末調整を正確に行うために作成する書類で、雇用している従業員に関して以下のような情報を記載します。
- 支払った給与の金額
- 従業員の扶養家族
- 年金などの社会保険料
- 源泉徴収で預かっている金額
事業者はこの書類に書かれた情報をもとに年末調整を行い、従業員の所得税額を計算します。
なぜ作成が勧められているのか
源泉徴収簿の作成は法律上義務付けられてはいませんが、国税庁1では源泉徴収事務に利用できる様式を提供するなど、源泉徴収簿の作成を推奨しています。
その理由は、年末調整による所得税計算の手続きをスムーズに行うためです。税金計算の根拠になる情報を残しておくことで、後から年間の給与明細を確認し、まとめて計算する負担が軽減されます。給与明細を都度確認して計算する場合、従業員の数が多ければ負担も大きく、ミスが起きる可能性も高くなります。源泉徴収簿に記録しておけば、簡単な集計だけで税金額を算出することが可能です。
作成の際には、毎月記録することをおすすめします。給与計算ソフトの中には、自動で作成してくれる機能を持つ製品もあるので、より簡単に作成可能です。
源泉徴収票との違い
源泉徴収簿と同じく所得税関連の書類として、源泉徴収票があります。これら2つは名前がよく似ていますが、全く意味合いが異なりますので、提出先などを間違えないように注意しましょう。
源泉徴収票とは、事業者が従業員に交付する法定書類で、1年間の給与・賞与の支払額や源泉徴収税額、各種控除額などを記載します。原則として翌年1月31日までに従業員へ交付し、一定の要件に該当するものは税務署にも提出します3。
対して源泉徴収簿は、源泉徴収票を発行するための根拠になります。源泉徴収票とは違い、通常は事業者が給与・税額の管理に使う内部資料です。また税金処理の補助書類なので、前述の通り法律上の作成義務もありません。
2つの書類の違いは、財務資料の元帳と決算書の関係に似ています。経理上、日々の取引を記録した元帳をもとに決算書を作成するのと同様に、源泉徴収票の作成には源泉徴収簿を使います。
源泉徴収簿の書き方の決まり
源泉徴収簿には、法令で定められた統一の様式はありません。毎月の源泉徴収や年末調整に必要な情報を確認できれば、自社の給与台帳などでも代用できます1。
ちなみに国税庁はウェブサイト上で2026年分の給与所得に対する源泉徴収簿の様式例を公開しています。年末調整の手順も同年分の案内で確認できます4。
国税庁の様式に沿っていれば、不足なく情報を記載できるので、初めて作成する場合はこのテンプレートを利用するのが無難です。データで保管したり自動計算したりする場合は、表計算ソフトのエクセルなどを使ってシートを作ると良いでしょう。
記入の手順
源泉徴収簿の作成手順を紹介します。毎月の記入と、年末調整時の計算手続きをそれぞれ分けています。なお、項目は国税庁の様式に合わせています。
【源泉徴収簿の記入方法】
1. 対象者の基本情報を記載する
源泉徴収簿の対象となる従業員の所属、職名、住所、氏名などを記入します。整理番号は社内で従業員を識別するため必要に応じて記載する番号です。なお、源泉徴収簿にマイナンバー(個人番号)を記載する必要はありません6。
2. 給与に関する情報を記入する
従業員に支払った給与に関する情報を月別に記入します。具体的には「支給月日」「総支給金額」「社会保険料等の控除額」「社会保険料等控除後の給与等」です。「総支給金額」には、非課税の通勤手当などを除いた給与額を記入し、そこから社会保険料等の控除額を差し引いた金額も記録します。給与計算の資料を確認し、各欄に対応する金額を転記しましょう2,4。
3. 扶養親族等の数と税額を記入する
扶養控除等申告書の提出がある場合は、給与計算で用いた「扶養親族等の数」を記入し、対象者がいなければ「0人」とします。扶養親族等の有無にかかわらず、「算出税額」には給与計算で求めた税額を記入します2。なお、本人が障害者・ひとり親などに該当すると、税額表上の人数を加算する場合がありますので注意しましょう。
4. 賞与の情報を記入する
支払った賞与があれば、「賞与等」の欄に記入します。
【年末調整】
1. 給与・賞与と徴収税額を集計する
1年間の給与・賞与の総支給金額と、給与・賞与から徴収した税額をそれぞれ集計します。給与・賞与の金額は、右側の「給料・手当等」「賞与等」の欄に転記し、その合計を「計」欄に記入します。併せて、給与・賞与から控除した社会保険料等も集計しておきましょう4。
2. 給与所得控除後の金額を求める
年間の給与・賞与の合計額を、2026年分の「年末調整等のための給与所得控除後の給与等の金額の表」に当てはめ、「給与所得控除後の給与等の金額」を求めます。この金額は、年間の給与収入によって異なります。所得金額調整控除の適用がある場合は、その控除額と控除後の金額も、それぞれ該当欄に記入します4。
3. 配偶者や扶養親族等の情報を記入する
従業員が提出した扶養控除等申告書などを確認し、配偶者や扶養親族等の状況を、右側の「扶養控除等の申告・各種控除額」の該当欄に記入します。年末時点の状況に変更がないかも確認しましょう4。
4. 基礎控除・配偶者控除などの金額を記入する
扶養控除等申告書のほか、基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書などを確認して、該当する控除額を計算します。親族の年齢や所得によって適用できる控除や控除額が異なるため、2026年分は特定親族特別控除額などの欄にも注意しましょう。「基礎控除額」「配偶者(特別)控除額」「特定親族特別控除額」「扶養控除額及び障害者等の控除額の合計額」の各欄に、該当する金額を記入します4。
5. 保険料控除額を記入する
保険料控除額を計算します。対象になるのは生命保険料(生命保険、医療保険などにかかるもの)、社会保険料(年金など)、地震保険などです。それぞれの金額を該当する欄に記入します。
6. 所得税額を計算する
控除金額がそろったら、「給与所得控除後の給与等の金額(調整控除後)」から所得控除額の合計を差し引きます。1,000円未満を切り捨てた「差引課税給与所得金額」を、2026年分の「年末調整のための算出所得税額の速算表」に当てはめて、算出所得税額を求めます。
住宅ローン控除(住宅借入金等特別控除)の適用がある場合は、算出所得税額からその控除額を差し引き、「年調所得税額」を求めます。控除しきれない場合は0円とします。住宅ローン控除の適用がなければ、算出所得税額がそのまま年調所得税額です4。
7. 年調年税額を計算し、過不足額を精算する
年調所得税額に102.1%をかけ、復興特別所得税を含む税額を計算します。100円未満を切り捨てた金額が年調年税額です。
算出した年調年税額を徴収済みの税額と比較し、納め過ぎがあれば従業員に還付し、不足があれば追加で徴収します4。具体的な計算方法は、2026年分の年末調整の案内に記載されています。
源泉徴収簿は提出が必要?
源泉徴収簿は、事業者が給与や源泉徴収税額を内部で管理するための帳簿であり、通常、税務署や市区町村へ提出する必要はありません。ただし、税務調査では、給与の支払状況や控除額、税額の計算を確認するため、提示・提出を求められることがあります7。 日頃から正確に記録し、計算の根拠となる資料とともに確認できる状態にしておきましょう。
源泉徴収簿は何年保管すべき?
源泉徴収簿を給与台帳などと兼用している場合は、税務上の帳簿書類の保存ルールに基づき、法人では原則7年間、一定の欠損金が生じた事業年度などは10年間の保存が必要です8。また、扶養控除等申告書や保険料控除申告書などは、提出期限の属する年の翌年1月10日の翌日から7年間の保存が義務付けられています5。
年度・従業員ごとに整理し、それぞれに必要な期間、適切に保管しておくことが大切です。源泉徴収簿も給与記録や税額の確認に役立つため、給与台帳などと兼用していない場合でも、関連資料と整理してできれば保管しておくのが望ましいです。
なお、源泉徴収簿は多くの個人情報が記載されているため、取り扱いには十分な注意が必要です。万が一、外部に個人情報が漏れるようなことがあれば、大きな問題になってしまいます。閲覧できる担当者を限定し、関係書類の保存期間と社内規程に従って管理・廃棄しましょう。
ちなみに、似た書類に賃金台帳がありますが、賃金台帳は法律で作成が義務付けられ、記入項目も決まっています。
Squareのスタッフ管理機能で勤務状況を把握
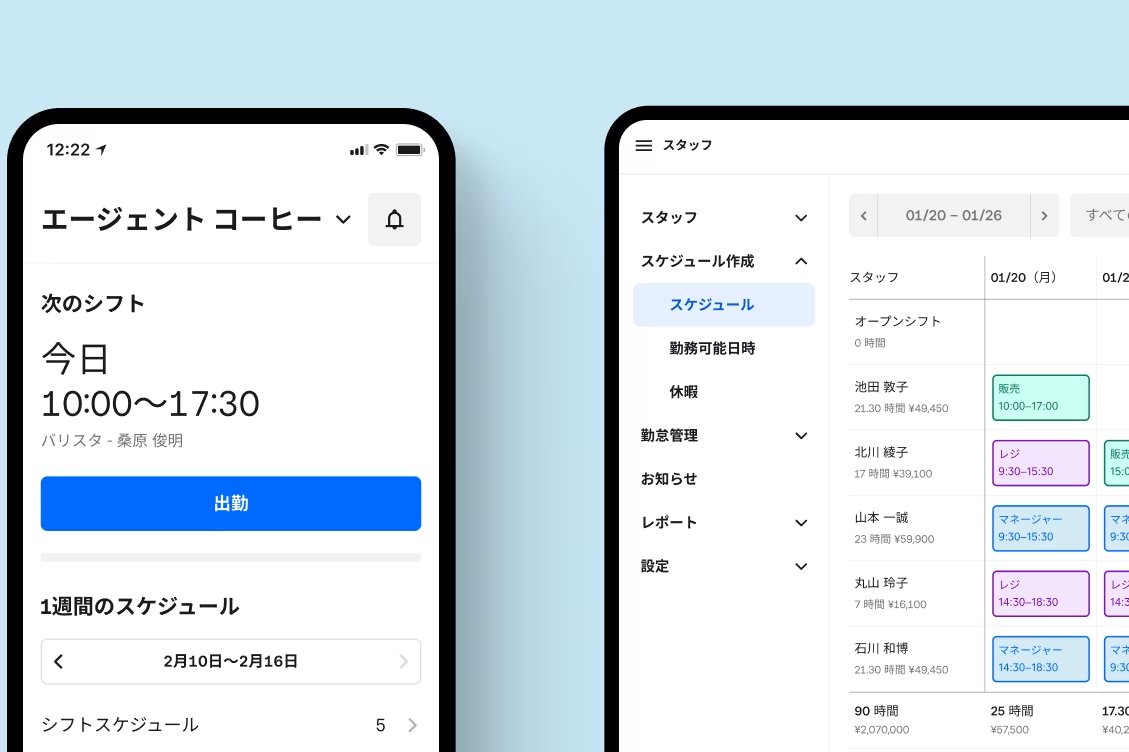
従業員を雇用する経営者・事業者が源泉徴収簿を正確に作成するには、従業員ごとの給与・賞与の支給額、社会保険料等の控除額、源泉徴収税額を継続的に記録しておくことが大切です。その土台となるのが、給与計算に必要な日々の勤怠管理です。出退勤時刻や勤務日数、労働時間、残業時間などを把握できるスタッフ管理の仕組みを整えることで、給与計算に必要な情報を集計しやすくなり、源泉徴収簿への正確な記録にもつながります。
決済代行会社のSquareが提供するスタッフ管理機能、Square シフトでは、スタッフのスケジュール作成、シフト管理、勤怠管理、タイムカードなどを1か所で管理できます。時給と月給の両方に対応しており、複数の職種での賃金管理が可能です。記録したタイムカードはエクスポートでき、他社の給与管理システムでの処理にも活用できます。スタッフがアカウント登録者を含めて5名以内の場合、Square シフトの無料プランで基本的なスケジュール作成、勤怠管理、給与準備の機能を利用できます。
日々の勤怠は、Square POSレジにスタッフが個人パスコードを入力して記録できます。出勤を記録するとタイムカードが自動で作成され、休憩時間や残業時間も記録できます。タイムカードは後から編集したり、メモを追加したりできるため、打刻内容の確認や修正もスムーズです。
さらに、Square データを活用すれば、スタッフの勤務時間や時給を確認し、売上と人件費を比較できます。勤怠情報を給与計算の準備に使うだけでなく、売上に対して人員配置が適切かを見直し、スタッフ配置や人件費の調整にも役立てられます。
SquareのPOSレジは高機能なのに初期費用0円
Square POSレジは業務効率化を実現する、高機能な無料アプリです。売上分析、在庫管理、スタッフ管理など、必要な機能が1つのアプリにまとまっています。業務をなるべくシンプルにしたい、小規模なアパレル店、美容院、理容室、サービス業に適しています。
まとめ
源泉徴収簿は作成が必須の書類ではありませんが、年末調整を進めるうえで便利なものです。まとめて記入すると負担が大きいため、給与計算のたびに更新しましょう。従業員数が多く手作業が難しい場合は、源泉徴収簿を作成できる給与計算ソフトの活用も検討してください。日々の勤怠の記録・確認や給与管理の効率化に、Squareの各種機能を活用してみてはいかがでしょうか。
よくある質問
源泉徴収簿について、事業者からよく寄せられる疑問に回答します。
源泉徴収簿に作成義務や提出義務はありますか?
いいえ。国税庁が提供する源泉徴収簿は法令で定められた帳簿ではなく、作成・税務署への提出は義務付けられていません。毎月の源泉徴収や年末調整に必要な記録があれば、別の帳簿でも管理できます1。
源泉徴収簿はエクセルで作成できますか?
はい。給与や賞与、源泉徴収税額、年末調整に必要な控除情報を確認できれば、エクセルなどの表計算ソフトでも作成できます。作成にあたっては、国税庁の2026年分の様式2が参考になります。
源泉徴収簿と源泉徴収票の違いは何ですか?
源泉徴収票は1年間の給与や源泉徴収税額などを記載し、従業員へ交付する法定書類です3。源泉徴収簿は事業者が計算に使う内部資料で、源泉徴収票の作成に役立ちます。
Squareのブログでは、起業したい、自分のビジネスをさらに発展させたい、と考える人に向けて情報を発信しています。お届けするのは集客に使えるアイデア、資金運用や税金の知識、最新のキャッシュレス事情など。また、Square加盟店の取材記事では、日々経営に向き合う人たちの試行錯誤の様子や、乗り越えてきた壁を垣間見ることができます。Squareブログ編集チームでは、記事を通してビジネスの立ち上げから日々の運営、成長をサポートします。
執筆は2026年10月16日時点の情報を参照しています。当ウェブサイトからリンクした外部のウェブサイトの内容については、Squareは責任を負いません。